صفحه اقتصاد بررسی می کند:
سامانه مودیان چیست؟ + کارکردهای صورتحساب الکترونیکی سامانه مودیان
در این مطلب از صفحه اقتصاد، به توضیحاتی درباره سامانه مودیان چیست؟ و کارکردهای صورتحساب الکترونیکی سامانه مودیان خواهیم پرداخت،
صفحه اقتصاد -
در این مطلب از صفحه اقتصاد، به توضیحاتی درباره سامانه مودیان چیست؟ و کارکردهای صورتحساب الکترونیکی سامانه مودیان خواهیم پرداخت، با ما همراه باشید.
سامانه مودیان به شرط اجرای درست میتواند راهگشای فرار مالیاتی باشد.
کوروش محمدی رئیس مرکز تنظیم مقررات پایانههای فروشگاهی و سامانه مودیان مالیاتی، در باره نحوه ثبت نام در سامانه مودیان و پایانههای فروشگاهی اظهار کرد: اجرای قانون سامانه مودیان و پایانههای فروشگاهی به سه مرحله تقسیم میشود. مرحله ثبت نام مودیان در سامانه مودیان، که طبق ماده ۲ قانون است. مرحله عضویت مودیان در سامانه مودیان که شرایط خاص خود را دارد و در نهایت، مرحله صدور صورتحساب است.

او در ادامه بیان کرد: برای ثبت نام، مودی به سادگی وارد سایت RCP.TAX.GOV.IR میشود. سپس نام کاربری و رمز عبوری که در گذشته برای ارائه اظهارنامه خود داشته را در سیستم ثبت میکند و وارد فرم درخواست ثبت نام میشود.
محمدی تصریح کرد: در این مرحله، اگر کد ملی مودی با شماره تلفن ثبت شده همخوانی داشته باشد، سیستم اعتبار سنجی او را انجام و مودی در خواست کد فعالسازی میدهد. سپس، این کد برای او پیامک میشود و بعد از وارد کردن کد فعالسازی عملا ثبت نام او آغاز میشود. در نهایت نیز یک نام کاربری و رمز ورود برای کار پوشه مودیان، برای او پیامک میشود.
او افزود: بعد از دریافت نام کاربری و رمز عبور، مودی باید در همان سامانه، وارد کار پوشه مودیان شود. با ورود به کار پوشه، عملا ثبت نام مودی به پایان میرسد. انجام این فرآیند حداکثر، ۵ دقیقه زمان لازم است. ثبت نام اصلی از تاریخ اول مهر ماه امسال آغاز میشود.
عضویت در سامانه، پیش نیاز ثبت نام اصلی است
او تاکید کرد: عضویت در سامانه، پیش نیاز ثبت نام اصلی است و برای آن مهلتی تعیین شده است. به این صورت که؛ مودیان به سه گروه تقسیم میشوند؛ گروه اول تا تاریخ اول آبان، گروه دوم تا تاریخ اول آذر و گروه سوم تا تاریخ ۲۵ اسفند ماه امسال برای عضویت فرصت دارند.
محمدی ادامه داد: عضویت در سامانه نیز به این معنی است که مودی باید پایانه فروشگاهی استاندارد، حافظه مالیاتی استاندارد، شرکت معتمد مورد نظر و شماره حساب استاندارد خود را در کار پوشه وارد کند و در این صورت است که عضویت مودی تکمیل میشود.

عدم ثبت نام در سامانه، مشمول پرداخت ۲۳ درصد از فروش به عنوان جریمه میشود
او در پایان اشاره کرد: کسانی که در تاریخ مشخص شده ثبت نام نکنند و صورتحساب الکترونیک صادر نکنند، مشمول جرایم ماده ۲۲ میشوند. به عبارت دیگر، به میزان حداقل ۲۳ درصد فروش خود مشمول پرداخت جریمه میشوند.
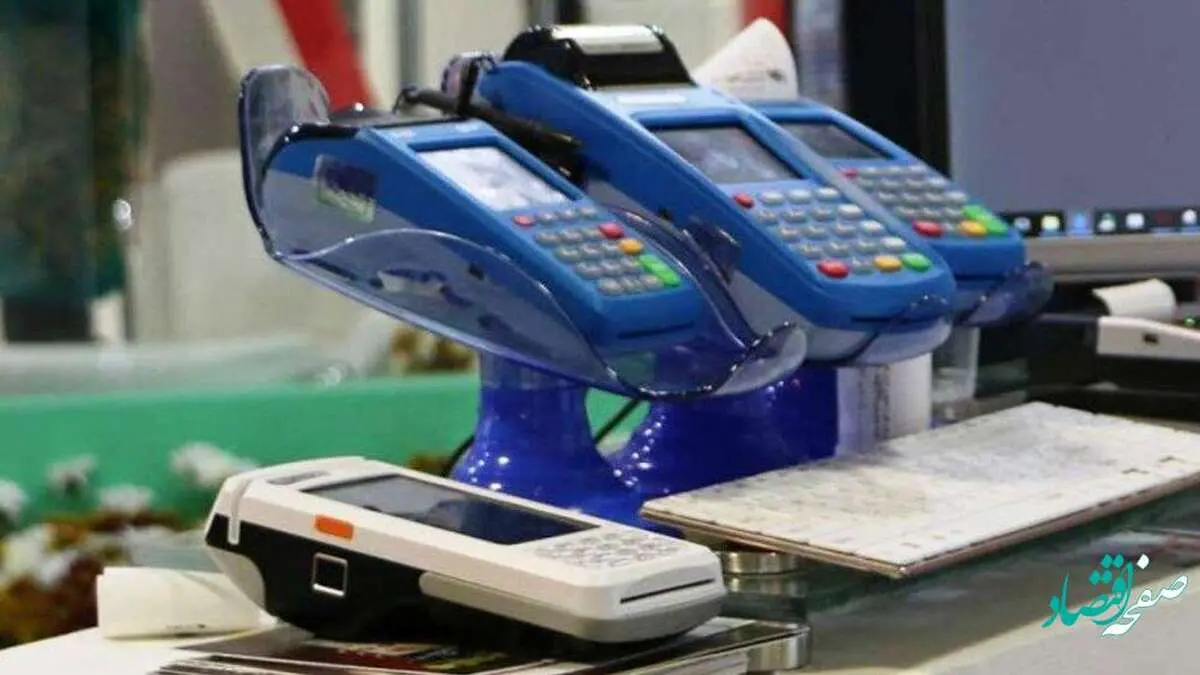
بر اساس قانون، رایانه، دستگاه کارتخوان بانکی (pos)، درگاه پرداخت الکترونیکی یا هر وسیله دیگری که امکان اتصال به شبکههای الکترونیکی پرداخت رسمی کشور و سامانه مودیان را داشته و قابلیت صدور صورتحساب الکترونیکی را نیز دارا باشد، پایانه فروشگاهی محسوب میشود. قانونگذار تمام خرده فروشی ها، واحدهای صنفی و اشخاصی را که مستقیما با مصرف کننده نهایی در ارتباط هستند موظف کرده است از پایانههای فروشگاهی استفاده کنند و در سامانه مودیان سازمان امور مالیاتی کشور نیز ثبت نام کنند.
البته مودیانی که مستقیما با مصرف کننده نهایی در ارتباط نیستند، تکلیفی برای استفاده از پایانه فروشگاهی ندارند، اما موظفند صورتحسابهای خود را به ترتیبی که سازمان مقرر میکند، از طریق سامانه مودیان صادر کنند.
مشمولان برای نصب و استفاده از سامانههای فروشگاهی باید با مراجعه به درگاه ثبت نام الکترونیکی سازمان امور مالیاتی کشور نسبت به ثبت شماره سریال دستگاه کارتخوان خود و ثبت شماره سریال حافظه مالیاتی دستگاه خود اقدام کنند.
پس از اتمام این مراحل، سازمان امور مالیاتی کشور شناسه حافظه مالیاتی خاصی را برای مودیان ارسال مینماید و مودیان نیز پس از دریافت این شناسه قادر خواهند بود نسبت به صدور صورتحساب اقدام کنند.
فقط استفاده از کارتخوان توسط مشمولان کافی نبوده و مودیان باید نسبت به ثبت شماره سریال دستگاه کارتخوان و شماره سریال حافظه مالیاتی خود اقدام کرده باشند و شناسه حافظه مالیاتی مورد اشاره را نیز از سازمان امور مالیاتی دریافت کرده باشند.

امید علی پارسا رئیس سازمان امور مالیاتی با اشاره به سامانه مودیان هم گفت: مهمترین کاری که سازمان مالیاتی امسال انجام میدهد و گذار به سمت نظام مالیاتی هوشمند مبتنی بر اطلاعات قطعی است، راه اندازی پایانه فروشگاهی در سامانه مودیان خواهد بود.
این مقام مسئول مالیاتی گفت: مجموعه اقداماتی که به طور فیزیکی انجام میشود و مودیان اظهارنامه میدهند و بررسی شده و وقت زیادی از مردم و سازمان مالیاتی میگیرد. تمام این صورتحسابها به صورت برخط و مستقیم در اختیار سازمان مالیاتی قرار میگیرد با ایجاد این بستر و اجرای پایانه فروشگاهی همه کسب و کارهای کشور بهطور مستقیم از طریق کارتخوان به سازمان مالیاتی متصل میشوند و مالیات ستانی نظم میگیرد.
پارسا گفت: قبلا در پایان هر دوره مالیاتی مودی خود با مدارک مالیات بر ارزش افزوده خود را اظهار میکرده است، اما با سیستم موجود تمام خریدها و فروشهای صورت گرفته برابر با صورت حسابهای اصلی در اختیار سازمان مالیاتی قرار میگیرد که به عدالت و شفافیت بیشتر مالیاتی منجر میشود.
محمود علیزاده معاون حقوقی و فنی سازمان امور مالیاتی کشور در گفتگو با باشگاه خبرنگاران جوان، درباره تفاوت سامانه مودیان مالیاتی با اظهار نامههای الکترونیکی گفت: تمام فعالان اقتصادی باید پایانه فروش خود را در این سامانه ثبت کنند. تمام فعالان اقتصادی حافظه مالیاتی چه سخت افزار و نرم افزار که متصل به این سامانه فروشگاهی میشود که شامل کلیه فروش های خود را براساس این سامانه با صدور صورتحسابهای الترونیکی انجام دهند.
این مقام مسئول در سازمان مالیات تصریح کرد: گفت: سازمان مالیاتی سامانه مودیان را ایجاد کرده که براساس آن برای هر مودی یک فایل الکترونیک یا کارپوشه الکترونیکی در نظر میگیرد.
او ادامه داد: در این کارپوشه مودیان تمام صورتحسابهای الکترونیکی که صادر میکنند درون این کارپوشه هر فعال اقتصادی، چه خریدار و چه فروشنده قرار بگیرد و مبنای تشخیص و قبول اعتبار مالیاتی ارزش افزوده و مطالبه مالیات است.
او افزود: این سامانه توسط سازمان مالیاتی آماده شده است و یک فایل الکترونیک به صورت کارپوشه برای آنها تعریف میشود بر مبنای آن همه صورتحسابهای صادر شده آنها در آن قرار میگیرد.
علیزاده گفت: روش قبلی اظهار نامههای الکترونیکی قبلی فهرست خرید و فروشهای اصلی یا سه ماههای بود که فعالان اقتصادی (خریدار و فروشنده) با اعلام آنها انتقال پیدا میکرد. اما موضوع متفاوت شده و سازوکارها تغییر کرده است. اما در این سامانه باید صورتحسابهای الکترونیکی دارای سه کدشناسه شماره یکتا پایانه فروشگاهی شماره یکتا حافظه مالیاتی و شماره سریال منحصر به فرد فاکتور فروش است.
معاون حقوقی تصریح کرد: سامانهای است که کارپوشه مودی در ان قرار گرفته و با توجه به یوزر و پسوردی که در اختیار انها قرار میگیرد به کارپوشه دسترسی دارند موضوع به صدور صورتحساب الکترونیکی بر میگردد و خریدار و فروشنده میتوانند صورتحسابهای خود را در کارپوشه مشاهده کنند.
علیزاده گفت: ساختار سامانه مودیان نحوه و چگونگی ثبت رویداد مالی و انتقال آن به سامانه مویدان و به کار پوشه خاص مودی است. در پایانههای فروشگاهی و سامانه مودیان و به محض اینکه مودی ثبت نام میکند با جزئیات و فیلدهای اطلاعاتی که از مودی در سامانه ثبت میشود کارپوشهای به او اختصاص داده میشود.
او گفت: سه کد شناسه برای رجیستر کردن و پایانه فروشگاهی که میخواهد از آن استفاده کند و حافظه مالیاتی که برای آن در نظر گرفته شده و متصل به پایاته فروشگاهی میشود به صورت دقیق کلیه رویدادهای مالی فعال یا بنگاه اقتصادی را در زمان رویداد ثبت و ضبط کرده و با متدی که سازمان تعریف میکند آن را به مراکز دادهای سازمان منتقل کند.
این مقام مسئول در سازمان مالیات با اشاره به تسهیلات این سامانه به مودیان هم یاد آورشد: با راه اندازی و اجرایی شدن این قانون و ثبت فعالیت مودیان با صورت حسابهای الکترونیکی دیگر نیازی به حضور ماموران مالیاتی نیست.
او بیان کرد: براساس آن اطلاعات دقیق مودی به کارپوشه منتقل میشود در سامانه نیاز به اظهار نامه مودی برای تعیین ارزش افزوده نداریم. اظهار نامه مودی درکار پوشه ایجاد خواهد شد و اعتبارات هم بر مبنای صورتحسابها تعیین خواهد شد.
نحوه ثبت نام در سامانه مودیان
ثبت نام در سامانه مودیان مالیاتی، در واقع همان ثبت نام در سامانه سازمان مالیاتی است؛ با عضویت در این سامانه، کارپوشه اختصاصی مودی ایجاد میشود؛ این کارپوشه حاوی تمامی پروندههای الکترونیکی و اطلاعات مالیاتی مرتبط با کد ملی مودی است. از این رو ممکن است شخصی دارای چندین پرونده الکترونیکی باشد.

مراحل ثبت نام در سامانه مودیان
برای ثبت نام در سامانه مودیان باید مراحل زیر را پشت سر بگذارید:
ورود به بخش پیش ثبت نام سامانه سازمان مالیاتی
تایید شناسه ملی شخصیت حقیقی/ حقوقی
ورود به بخش پیش ثبت نام جدید
ثبت و تایید اطلاعات پایه نظیر: اطلاعات هویتی و اطلاعات شرکا
تایید نهایی و ارسال اطلاعات توسط مودی
ورود به بخش ثبت نام اصلی و تکمیل کلیه اطلاعات هویتی، محل اقامت، فعالیت اقتصادی، شرکا و سایر موارد مورد نیاز
تایید نهایی و دریافت نام کاربری و رمز عبور
حافظه مالیاتی چیست؟
حافظه مالیاتی یک ابزار سخت افزاری یا نرم افزاری برای ثبت و نگهداری اطلاعات مندرج در صورتحسابهای الکترونیکی جهت انتقال آنها به سامانه مودیان گفته میشود.
شرط قانونی بودن یک حافظه مالیاتی، ثبت آن در سامانه سازمان مالیاتی و اختصاص شناسه یکتا توسط سازمان به آن است.
جرائم عدم انجام تکالیف مربوط به قانون پایانه فروشگاهی و سامانه مودیان
سازمان مالیاتی به منظور تضمین اجرای مقررات مصوب در این قانون، جرائم زیر را در ماده 22 قانون پایانههای فروشگاهی و سامانه مودیان تعیین نموده است:
عدم عضویت در سامانه مودیان و یا استفاده از ابزارهای نادرست
در صورتی که مودی نسبت به انجام هر یک از تخلفات زیر اقدام نماید، مشمول پرداخت 10% از مجموع مبلغ فروش انجام شده یا 2 میلیون تومان وجه (هر یک بیشتر باشد) خواهد بود؛ همچنین واحد صنفی از اعمال معافیتهای مالیاتی، نرخ صفر و مشوقهای قانون مالیاتهای مستقیم در همان سال مالی محروم میشود. تخلفات مذکور عبارتند از:
- عدم عضویت در سامانه مودیان
- عدم استفاده از پایانه فروشگاهی
- عدم استفاده از حافظه مالیاتی
- استفاده از حافظه مالیاتی متعلق به سایر مودیان و یا واگذاری حافظه مالیاتی خود به دیگران
مودیان مالیاتی که برای صدور صورت حساب الکترونیکی مالیاتی ، مطابق مقررات نحوه صدور صورتحساب موجود در سامانه، اقدام کرده، علاوه بر اینکه از شمول جرایم مالیاتی مربوطه، خارج شده، از مشوق های مالیاتی و مزایای متعددی نیز برخوردار می شوند. لذا، در این بخش، به توضیح مزایای صدور صورت حساب الکترونیکی مالیاتی ، پرداخته که به شرح زیر می باشد:
برخورداری از تسهیلات ماده 4 قانون پایانه های فروشگاهی و سامانه مودیان: مطابق ماده 4 قانون پایانه های فروشگاهی و سامانه مودیان، اصل بر صحت اطلاعات و عمل مودیان مالیاتی است که برای صدور صورت حساب الکترونیکی، از طریق سامانه اقدام می نمایند.
لذا، در صورت صدور صورت حساب الکترونیکی مالیاتی ، از طریق سامانه، ممیز مالیاتی، بدون مراجعه به دفاتر و مدارک مودی، صرفا با استفاده از اطلاعات مربوط به صورت حساب الکترونیکی مالیاتی، برای تعیین مالیات، اقدام می کند.
اما در صورتی که مودی از ثبت و صدور صورت حساب الکترونیکی مالیاتی، در سامانه، خودداری نماید، ممیز مالیاتی، به کلیه دفاتر، مدارک و اسناد مودی مراجعه کرده و با استفاده از اطلاعات موجود در آنها، محاسبه مالیات را انجام می دهد که ممکن است، در مقایسه با روش اول و صدور صورتحساب توسط خود مودی، مبلغ بسیار بالاتری، به عنوان مالیات تعیین شود. البته، امکان اعتراض به این میزان از مالیات، در مراجع حل اختلاف مالیاتی وجود خواهد داشت.
عدم نیاز به ثبت صورت معاملات فصلی در سامانه معاملات فصلی: مودیانی که برای ثبت صورت حساب الکترونیکی مالیاتی ، در سامانه اقدام کرده اند، از ثبت اطلاعات مربوط به معاملات، در سامانه صورت معاملات فصلی، معاف خواهند بود.
عدم تعلق جرایم مالیاتی: در صورت صدور صورت حساب الکترونیکی مالیاتی، از طریق سامانه، جریمه های مالیاتی مربوط به عدم صورت حساب الکترونیکی، به مودی تعلق نخواهد گرفت.
به موجب ماده 22 قانون پایانه های فروشگاهی و سامانه مودیان، عدم صدور صورت حساب الکترونیکی مالیاتی ، در سامانه، موجب تعلق جریمه، معادل 10 درصد مجموع مبلغ فروش انجام شده بدون صدور صورتحساب الکترونیکی یا 20 میلیون ریال(هر کدام که بیشتر باشد) خواهد شد.