محاصرهای که گران تمام می شود؛آمریکا در تنگه هرمز گرفتار پاردوکس هزینه ها
رکوردشکنی نرخ اجاره نفتکشهای غولپیکر در مسیر خلیج فارس به چین، تنها یک اتفاق در بازار کشتیرانی نیست؛ این جهش قیمتی میتواند نشانهای از انتقال تدریجی هزینههای بحران هرمز از میدان نظامی به بازار جهانی باشد.
صفحه اقتصاد - وقتی نرخ یک نفتکش VLCC به حدود ۸۰۰ هزار دلار در روز و در برخی گزارشها به بیش از ۸۶۰ هزار دلار میرسد، معنای آن فقط افزایش هزینه حمل نفت نیست؛ بلکه بازار در حال قیمتگذاری ریسکی است که میتواند از کشتیرانی و انرژی تا تورم، نرخ بهره و حتی محاسبات سیاسی واشنگتن امتداد پیدا کند. در چنین شرایطی، محاصرهای که قرار بود ابزار فشار بر ایران باشد، ممکن است به آزمونی برای توان تحمل هزینههای آمریکا تبدیل شود.
هرمز در سالهای اخیر همواره یکی از حساسترین نقاط ژئوپلیتیک بازار انرژی بوده است، اما در شرایط فعلی، اهمیت این تنگه تنها به امکان اختلال در عبور نفتکشها محدود نمیشود. آنچه در بازار کشتیرانی رخ میدهد نشان میدهد ریسک عبور از این مسیر بهسرعت در حال تبدیل شدن به یک هزینه اقتصادی واقعی است.
رسیدن نرخ اجاره نفتکشهای VLCC در مسیر مرجع خاورمیانه ـ چین به محدوده ۸۰۰ هزار دلار در روز و گزارشهایی درباره نرخهای بالاتر از ۸۶۰ هزار دلار، تصویری از همین وضعیت ارائه میدهد. افزایش نرخها حاصل ترکیبی از کاهش ظرفیت مؤثر ناوگان، افزایش ریسک عملیاتی، هزینههای بیمه و نااطمینانی نسبت به امنیت مسیر است.
در واقع، بازار تنها برای نفت هزینه نمیپردازد؛ برای «ریسک انتقال نفت» پول میپردازد.
این تغییر، یک سؤال اساسی را مطرح میکند: هزینه استمرار فشار در هرمز نهایتاً بر دوش چه کسی قرار خواهد گرفت؟
جنگی که از میدان نظامی وارد بازار میشود
آمریکا در ابتدای درگیری تلاش کرد با اتکا به برتری نظامی و فناورانه، معادله را در مدت کوتاهی تغییر دهد. منطق این رویکرد آن بود که افزایش فشار نظامی، هزینه مقاومت را برای ایران بالا برده و تهران را به عقبنشینی وادار کند.
اما طولانی شدن درگیری، محاسبات اولیه را پیچیدهتر کرد.
عملیات نظامی طولانیمدت به معنای مصرف مهمات، استهلاک تجهیزات، افزایش هزینه استقرار نیرو، فشار بر زنجیره تأمین و تحمیل هزینههای لجستیکی است؛ هزینههایی که با ادامه جنگ انباشته میشوند.
برآوردهای منتشرشده درباره هزینه مستقیم جنگ نیز تنها بخشی از تصویر را نشان میدهد. هزینه جایگزینی مهمات و تجهیزات، تعمیر و نگهداری، جابهجایی نیرو، استقرار منطقهای و هزینه فرصت اختصاص منابع نظامی به این درگیری، میتواند ابعاد واقعی هزینه را بزرگتر کند.
در این نقطه، نخستین پارادوکس شکل میگیرد: ابزاری که قرار بود با افزایش فشار نظامی، جنگ را کوتاه کند، در صورت طولانی شدن درگیری، خود به عاملی برای مصرف منابع و فرسایش ظرفیت طرف اعمالکننده فشار تبدیل میشود.
محاصره؛ ابزار کمهزینهتر یا آغاز یک معادله جدید؟
در چنین شرایطی، فشار بر صادرات نفت و مسیرهای دریایی میتواند برای واشنگتن جذابتر از استمرار بیوقفه عملیات نظامی باشد؛ چرا که محاصره و محدودیت تردد میتواند بدون نیاز به استفاده مستمر از تمام ظرفیت نظامی، هزینه اقتصادی قابل توجهی بر طرف مقابل تحمیل کند.
اما مشکل زمانی آغاز میشود که طرف مقابل نیز صرفاً در موضع دفاعی باقی نماند.
ایران میتواند با افزایش هزینه و ریسک عبور از مسیرهای حساس، بخشی از فشار اعمالشده را به شبکه گستردهتری از بازیگران منتقل کند؛ شبکهای که تنها شامل کشتی نیست و مالک، شرکت کشتیرانی، بیمهگر، مؤسسه ردهبندی و حتی بنادر را دربرمیگیرد.
از همین منظر میتوان از مفهومی به نام «محاصره در محاصره» سخن گفت؛ یعنی به جای آنکه پاسخ صرفاً در سطح نظامی و مستقیم تعریف شود، هزینه ریسک به زنجیره اقتصادی و تجاری مرتبط با عبور از هرمز منتقل شود.
هدف، بستن هرمز نیست؛ گران کردن عبور است
نکته مهم اینجاست که اثرگذاری چنین رویکردی لزوماً به معنای بسته شدن کامل تنگه هرمز نیست.
در بازار انرژی، حتی بدون توقف کامل تردد، افزایش ریسک میتواند کافی باشد تا نرخ بیمه، کرایه حمل، هزینه تأمین کشتی و زمان انتظار افزایش پیدا کند.به عبارت دیگر، ممکن است هرمز باز باشد، اما عبور از هرمز گرانتر شود.
همین تفاوت، یکی از مهمترین مؤلفههای جنگ اقتصادی و دریایی است.
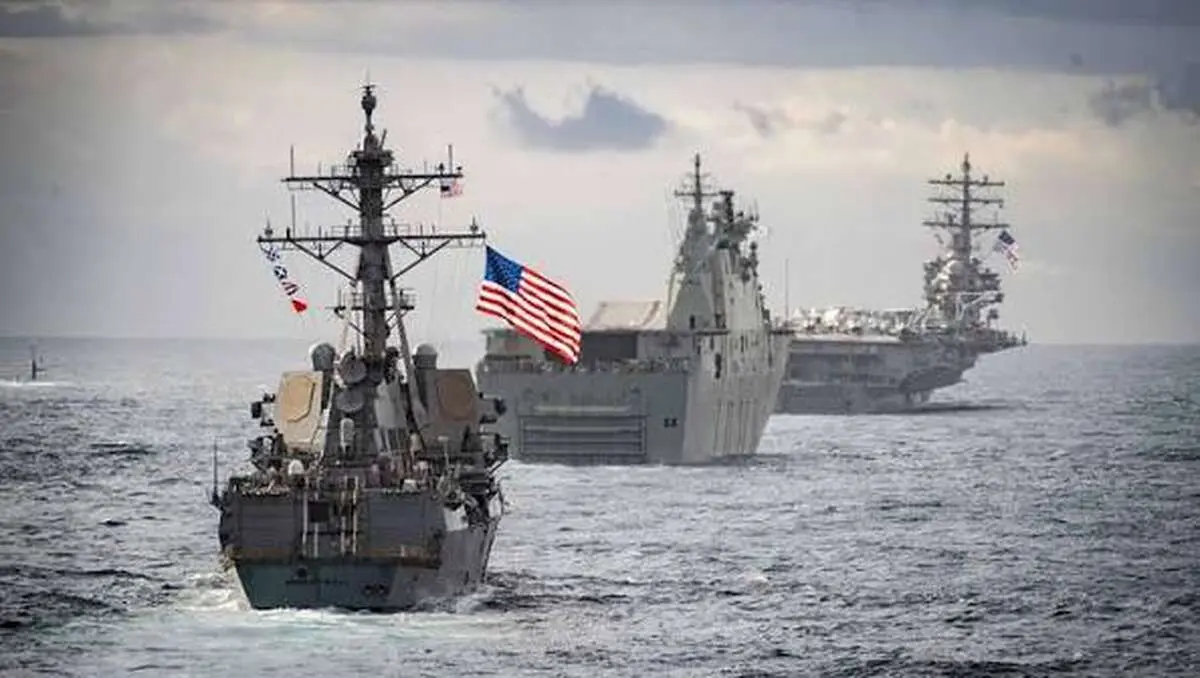
آمریکا برای حفظ یک عملیات مستمر دریایی به مجموعهای از ناوها، هواپیماها، سوخترسانها، سامانههای شناسایی و پشتیبانی، نیرو و لجستیک نیاز دارد. اما طرف مقابل میتواند با افزایش ریسک برای شبکه تجاری، بخشی از هزینه را از بودجه نظامی به ترازنامه شرکتهای کشتیرانی، بیمهگران و صاحبان کالا منتقل کند.
این همان عدم تقارن هزینهها است که میتواند معادله یک رویارویی طولانی را تغییر دهد.
نفتکش ۸۰۰ هزار دلاری؛ زنگ هشدار بازار
از این منظر،جهش نرخ VLCC اهمیت بیشتری پیدا میکند.
وقتی یک نفتکش برای یک روز اجاره به صدها هزار دلار میرسد، بازار در واقع ارزش اقتصادی ریسک را محاسبه میکند. این افزایش هزینه در نهایت میتواند به کرایه حمل، قیمت نفت و فرآوردههای نفتی و سایر هزینههای وابسته به انرژی منتقل شود.اما زنجیره اثرگذاری همینجا متوقف نمیشود.
گازوئیل یکی از مهمترین حلقههای انتقال این شوک به اقتصاد واقعی است. کامیونها، کشاورزی، حملونقل ریلی، ماشینآلات و بخش بزرگی از شبکه توزیع کالا به سوختهای دیزلی وابستهاند.
افزایش هزینه سوخت میتواند هزینه حمل را بالا ببرد و افزایش هزینه حمل نیز به تدریج خود را در قیمت کالاها و خدمات نشان دهد.به این ترتیب، یک ریسک دریایی میتواند مسیر خود را از هرمز به اقتصاد خانوارها باز کند.
هرمز چگونه میتواند به مسئله داخلی آمریکا تبدیل شود؟
برای واشنگتن، مسئله زمانی پیچیدهتر میشود که افزایش هزینه انرژی با تورم و نرخ بهره پیوند بخورد.
اگر افزایش قیمت انرژی ماندگار شود، فشار تورمی نیز میتواند افزایش پیدا کند. تورم بالاتر، فضای مانور فدرال رزرو برای کاهش نرخ بهره را محدودتر میکند و نرخ بهره بالا نیز هزینه تأمین مالی دولت و بخش خصوصی آمریکا را افزایش میدهد.
بازار اوراق خزانه نیز از این زنجیره جدا نیست.افزایش انتظارات تورمی و تداوم نرخهای بهره بالا میتواند فشار بیشتری بر بازده اوراق وارد کند. بازده بالاتر اوراق به معنای افزایش هزینه استقراض دولت است؛ آن هم در شرایطی که واشنگتن همزمان با کسری بودجه و هزینههای سنگین مرتبط با جنگ مواجه است.
در چنین وضعیتی، بحران هرمز دیگر صرفاً یک پرونده امنیتی یا انرژی نیست؛ میتواند به مسئلهای برای بازارهای مالی نیز تبدیل شود.
سپتامبر سیاه؛ یک سقوط ناگهانی یا مجموعهای از فشارها؟
از این زاویه، تعبیرهایی مانند «سپتامبر سیاه» را نباید الزاماً به معنای وقوع یک سقوط ناگهانی در بازارهای آمریکا دانست.
سناریوی نگرانکنندهتر میتواند همزمانی چند فشار باشد: انرژی گران، تورم مقاوم، نرخ بهره بالا، فشار بر بازار اوراق، شکنندگی بازار سهام و افزایش هزینه زندگی.در چنین شرایطی، جنگ خارجی میتواند به تدریج به یک موضوع داخلی تبدیل شود.و اینجا، سیاست و انتخابات وارد معادله میشوند.
اگر جنگی که هدف آن افزایش هزینههای ایران بوده، در نهایت هزینه زندگی شهروندان آمریکایی را افزایش دهد، ادامه آن دیگر صرفاً تصمیمی در حوزه سیاست خارجی نخواهد بود؛ بلکه میتواند به موضوعی سیاسی و انتخاباتی تبدیل شود.
پارادوکس دوم ترامپ
ترامپ در چنین شرایطی با یک انتخاب دشوار روبهرو میشود.ادامه محاصره به معنای استمرار هزینههای نظامی، لجستیکی و امنیتی و همزمان پذیرش ریسک افزایش هزینه انرژی و فشار تورمی است.
کاهش فشار نیز میتواند فضای بیشتری برای ایران فراهم کند تا با افزایش هزینه عبور و استفاده از ظرفیتهای دریایی و اقتصادی خود، فشار متقابل ایجاد کند.بنابراین مسئله اصلی دیگر فقط این نیست که آمریکا میتواند محاصره را اعمال کند یا خیر.
مسئله مهمتر این است که آیا واشنگتن میتواند هزینه حفظ این محاصره و پیامدهای اقتصادی آن را برای مدت طولانی تحمل کند؟
این همان پارادوکس دوم است:
محاصره قرار بود ابزار فشار بر تابآوری ایران باشد، اما اگر هزینه اجرای آن و پیامدهای اقتصادیاش افزایش پیدا کند، خود میتواند به آزمونی برای تابآوری آمریکا تبدیل شود.
جنگ تابآوری؛ نبرد بر سر نسبت هزینه و اثرگذاری
در جنگهای طولانی، الزاماً طرفی که منابع بیشتری دارد پیروز نمیشود؛ گاهی طرفی دست بالا را پیدا میکند که بتواند هزینه بیشتری را با هزینه کمتر به طرف مقابل تحمیل کند.
ایران برای رقابت مستقیم با توان نظامی آمریکا نیازی به همترازی نظامی ندارد. تغییر نسبت هزینه به اثرگذاری میتواند به اندازه خودِ رویارویی نظامی اهمیت داشته باشد.
اگر آمریکا برای اعمال فشار مجبور به صرف منابع سنگین باشد و ایران بتواند بخشی از هزینه این فشار را به شبکه حملونقل، بیمه، انرژی و بازار جهانی منتقل کند، معادله اقتصادی جنگ پیچیدهتر خواهد شد.
از این منظر، نفتکش ۸۰۰ هزار دلاری فقط یک عدد در بازار کشتیرانی نیست؛ قیمت ریسکی است که از هرمز آغاز شده و میتواند تا اقتصاد جهانی امتداد پیدا کند.
جنگ در چنین شرایطی دیگر فقط در آسمان و دریا دنبال نمیشود؛ در بیمهنامهها، نرخ کرایه کشتیها، قیمت نفت و گازوئیل، تورم، بازار اوراق، هزینه تأمین مالی و در نهایت در محاسبات سیاسی دولتها نیز ادامه پیدا میکند.
و شاید سؤال اصلی جنگ تابآوری همین باشد:
کدام طرف میتواند هزینه فشار را برای مدت طولانیتری تحمل کند؛ طرفی که برای اعمال فشار هزینه میکند، یا طرفی که تلاش میکند هزینه همان فشار را به ساختار اقتصادی و سیاسی طرف مقابل منتقل کند؟