جنگ طلایی بانکهای مرکزی؛ چین و لهستان میخرند، روسیه و ترکیه میفروشند
در حالی که لهستان و چین با افزایش خرید طلا به دنبال تقویت پشتوانه ذخایر مالی خود هستند، روسیه و ترکیه بخشی از این دارایی را برای مدیریت نیازهای مالی به فروش میرسانند؛ واگراییای که نشان میدهد طلا در سال ۲۰۲۶ هم ابزار کاهش وابستگی به ارزهای خارجی است و هم منبعی برای تأمین نقدینگی در شرایط فشار اقتصادی.
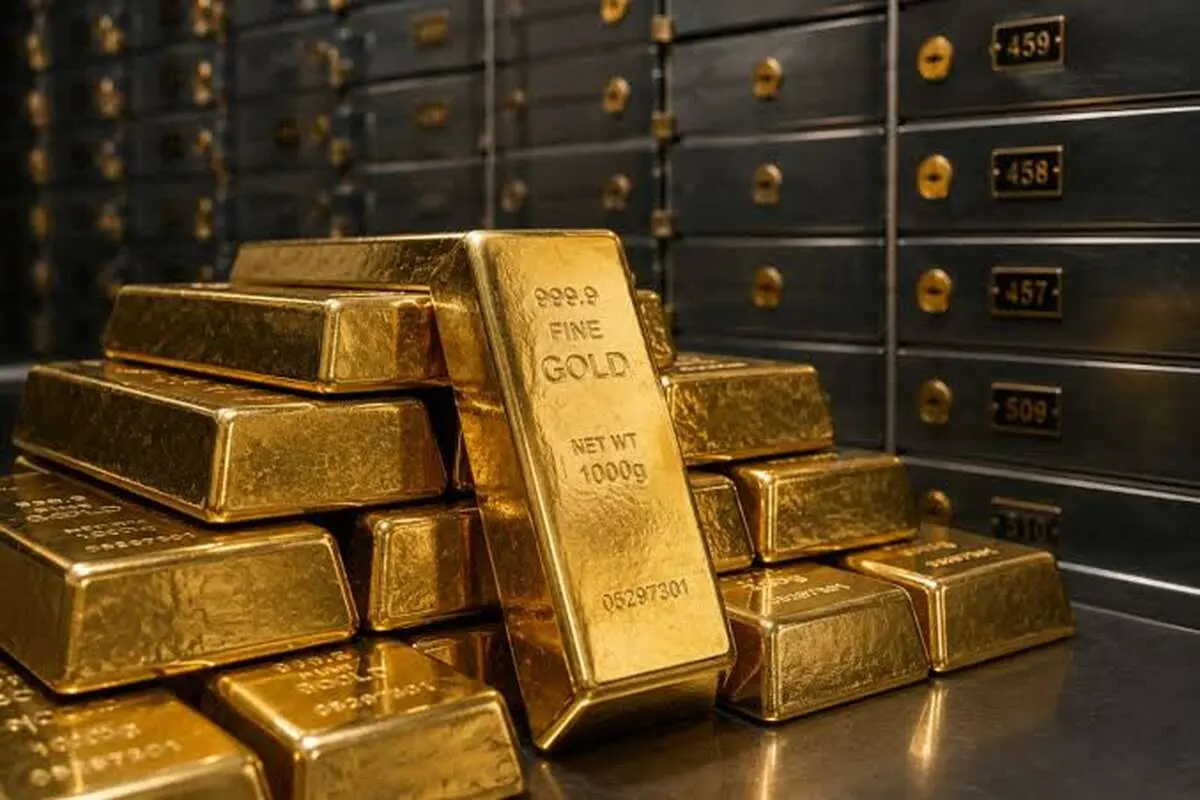
صفحه اقتصاد - طلا بار دیگر به یکی از محورهای اصلی سیاستگذاری ذخایر ارزی جهان تبدیل شده است. افزایش نااطمینانیهای اقتصادی و ژئوپلیتیکی، نگرانی از تمرکز داراییها و تلاش کشورها برای کاهش ریسکهای مالی، بانکهای مرکزی را به بازنگری در ترکیب ذخایر خود سوق داده است؛ روندی که در آن، برخی کشورها خرید طلا را شتاب دادهاند و برخی دیگر برای پاسخ به نیازهای مالی، به فروش بخشی از ذخایر روی آوردهاند.
بر اساس گزارش شورای جهانی طلا در اکتبر ۲۰۲۶، بانکهای مرکزی جهان در ماه اوت ۳۹ تن خرید خالص طلا ثبت کردند. با احتساب این میزان، خرید خالص طلا از ابتدای سال تا پایان اوت به ۱۷۰ تن رسید؛ آماری که از تداوم تقاضای رسمی برای این فلز گرانبها حکایت دارد، هرچند مسیر سیاستگذاری کشورها یکسان نیست.
لهستان و چین در صدر خریداران؛ تقویت ذخایر در سایه نگرانیهای جهانی
لهستان با خرید ۹۸ تن طلا از ابتدای سال تا پایان اوت، بزرگترین خریدار این فلز در میان کشورهای مورد بررسی است. بانک مرکزی این کشور تنها در ماه اوت ۸ تن به ذخایر خود افزود و مجموع ذخایر طلای آن را به حدود ۶۴۸ تن رساند. ورشو همچنین هدف افزایش این ذخایر به ۷۰۰ تن را دنبال میکند؛ تصمیمی که در فضای نگرانیهای امنیتی اروپا و پیامدهای جنگ روسیه و اوکراین، اهمیت بیشتری یافته است.
چین نیز با خرید ۲۰ تن طلا در اوت، روند افزایش ذخایر خود را ادامه داد. این خرید، بیستودومین ماه متوالی افزایش ذخایر طلای بانک مرکزی چین بود. مجموع خرید خالص این کشور از ابتدای سال به ۸۰ تن رسید و ذخایر رسمی آن را به حدود ۲ هزار و ۳۸۷ تن رساند؛ رقمی که نشاندهنده تداوم سیاست پکن برای متنوعسازی داراییهای رسمی است.
در کنار این دو کشور، ازبکستان و قزاقستان نیز بهترتیب ۸ و ۷ تن طلا خریدند. سهم بالای طلا در ذخایر رسمی ازبکستان، که به حدود ۹۰ درصد میرسد، نشان میدهد این فلز در ساختار ذخایر مالی برخی اقتصادها نقشی بسیار پررنگتر از سایر داراییها دارد.
روسیه و ترکیه؛ فروش طلا برای پاسخ به فشارهای مالی
در سوی دیگر بازار، روسیه و ترکیه بخشی از ذخایر طلای خود را فروختهاند. روسیه در ماه اوت ۶ تن طلا به فروش رساند و میزان فروش خالص آن از ابتدای سال به ۵۶ تن رسید. با وجود این کاهش، ذخایر رسمی طلای روسیه همچنان حدود ۲ هزار و ۲۷۱ تن برآورد میشود.
ترکیه نیز پس از سه ماه فروش متوالی، در اوت خرید ۳ تن طلا را از سر گرفت؛ با این حال، تراز خریدوفروش این کشور از ابتدای سال همچنان منفی و میزان فروش خالص آن ۸۲ تن بوده است. بخش عمده کاهش ذخایر ترکیه در سهماهه نخست سال اتفاق افتاد؛ دورهای که نیاز به نقدینگی و مدیریت بازار ارز بر تصمیمهای مالی این کشور اثر گذاشت.
فروش طلا لزوماً به معنای تغییر راهبرد بلندمدت یا تضعیف قطعی اقتصاد نیست. بانکهای مرکزی ممکن است برای تأمین ارز، کنترل نوسانات یا پاسخ به تعهدات مالی، بخشی از ذخایر خود را نقد کنند. آنچه اهمیت دارد، تداوم این روند و نسبت آن با اهداف بلندمدت مدیریت ذخایر است.
آیا افزایش خرید طلا به معنای عقبنشینی دلار است؟
نتایج نظرسنجی سال ۲۰۲۶ شورای جهانی طلا از ۷۴ بانک مرکزی، از تداوم تمایل به افزایش نقش طلا در ذخایر رسمی حکایت دارد. بر اساس این نظرسنجی، ۸۹ درصد پاسخدهندگان انتظار دارند ذخایر طلای بانکهای مرکزی جهان طی ۱۲ ماه آینده افزایش یابد. همچنین ۸۴ درصد پیشبینی میکنند سهم طلا در سبد ذخایر طی پنج سال آینده بیشتر شود و ۷۴ درصد انتظار دارند سهم دلار آمریکا در همین دوره کاهش پیدا کند.
این انتظارات را باید نشانهای از تمایل به تنوعبخشی داراییها دانست، نه پیشبینی قطعی پایان سلطه دلار. دلار همچنان جایگاه مهمی در تجارت بینالمللی، پرداختهای فرامرزی و بازارهای مالی دارد. در مقابل، طلا اگرچه میتواند در برابر برخی ریسکهای مالی و سیاسی نقش حفاظتی ایفا کند، سود دورهای ندارد و قیمت آن نیز از نوسانات بازار مصون نیست.
از این منظر، رقابت بر سر طلا بیش از آنکه به معنای تقابل مستقیم با دلار باشد، بازتاب تلاش کشورها برای کاهش تمرکز ریسک در ذخایر ملی است؛ تغییری که میتواند بهتدریج بر ساختار مالی جهان اثر بگذارد، اما سرعت و دامنه آن به تحولات اقتصاد جهانی و میزان اعتماد به ارزهای معتبر وابسته خواهد بود.
آمریکا همچنان در صدر؛ چرا ذخایر طلا بهتنهایی تعیینکننده نیست؟
آمریکا با بیش از ۸ هزار تن طلا، بزرگترین ذخایر رسمی این فلز را در اختیار دارد؛ جایگاهی که فاصله قابلتوجهی با ذخایر چین و روسیه ایجاد میکند. بنابراین، افزایش خرید طلا از سوی کشورهایی مانند چین و لهستان، بهتنهایی به معنای تغییر سریع توازن قدرت مالی جهان نیست.
قدرت اقتصادی کشورها تنها با حجم طلای ذخیرهشده سنجیده نمیشود. نقدشوندگی داراییها، توان تولیدی اقتصاد، سطح بدهی، اعتبار پول ملی و دسترسی به بازارهای مالی بینالمللی نیز در این معادله نقش دارند. افزون بر این، محل نگهداری طلا و امکان دسترسی به آن در شرایط بحرانی میتواند بر ارزش عملی این ذخایر اثر بگذارد.
برنده رقابت طلایی کیست؟
تحولات سال ۲۰۲۶ نشان میدهد طلا بار دیگر به یکی از ابزارهای مهم مدیریت ریسک در سیاستهای مالی کشورها تبدیل شده است؛ ابزاری که برای برخی پشتوانهای بلندمدت در برابر نااطمینانیهاست و برای برخی دیگر، منبعی برای تأمین نیازهای فوری مالی.
با این حال، برنده این رقابت الزاماً کشوری نیست که بیشترین طلا را انباشته کند. توانایی ایجاد تعادل میان امنیت ذخایر، نیازهای نقدینگی و ثبات اقتصادی، معیار مهمتری برای ارزیابی موفقیت سیاستهای مالی است. طلا میتواند بخشی از سپر دفاعی اقتصادها باشد، اما جایگزین سیاستگذاری کارآمد، پول باثبات و منابع درآمدی پایدار نخواهد شد.