جنگ از نفت عبور کرد؛ انرژی، بدهی و هوش مصنوعی زیر فشار
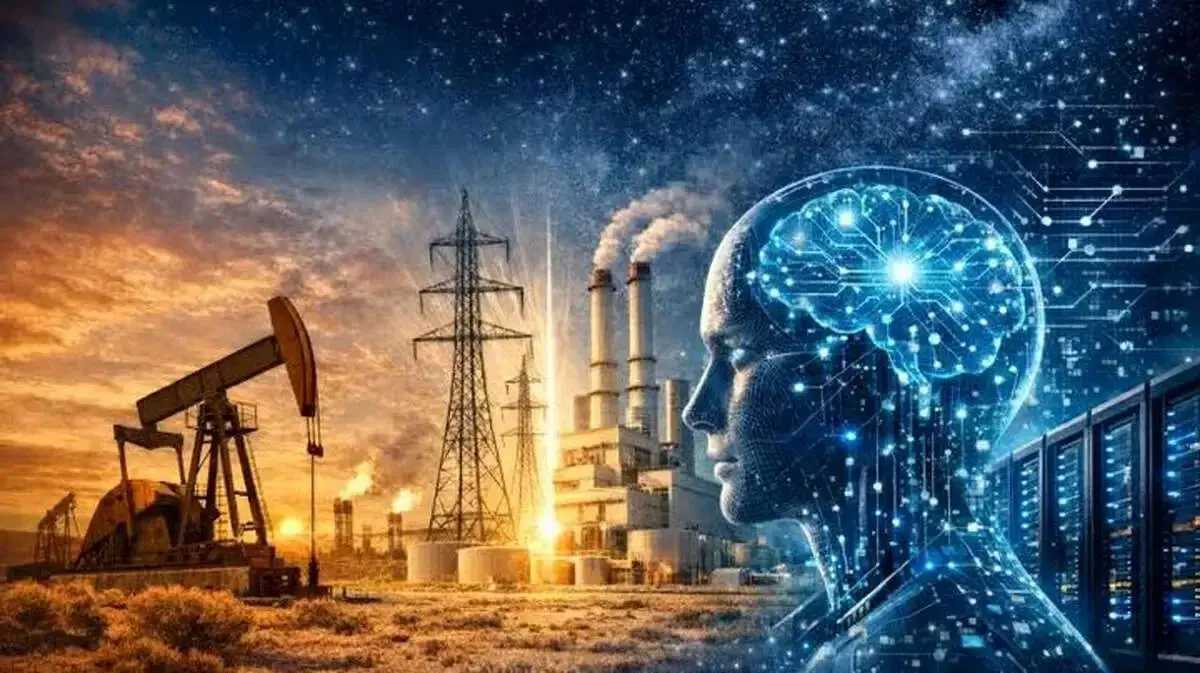
هزینههای اقتصادی جنگ دیگر در قیمت نفت و اختلال در بازار انرژی متوقف نمانده است؛ محدود شدن صادرات فرآوردههای نفتی چین، عبور بازده اوراق ۳۰ ساله بریتانیا از مرز ۶ درصد و تشدید فشار بر بازار برق آمریکا، نشانههایی از گسترش دامنه بحران به بازار بدهی، زیرساخت انرژی و حتی اقتصاد هوش مصنوعی هستند.
صفحه اقتصاد - اگر این روند ادامه پیدا کند، جنگ میتواند از یک شوک انرژی به زنجیرهای از افزایش هزینههای تولید، تأمین مالی و سرمایهگذاری تبدیل شود؛ زنجیرهای که در نهایت بازار سهام و ارزشگذاری شرکتهای فناوری را نیز تحت تأثیر قرار میدهد.
هزینه جنگ از نفت فراتر میرود
سه تحول اقتصادی در فاصلهای کوتاه، تصویری متفاوت از هزینههای ادامه جنگ و اختلال در بازار انرژی ارائه میکنند؛ چین صادرات فرآوردههای نفتی به خارج از هنگکنگ و ماکائو را محدود کرده و پتروچاینا بخشی از محمولههای بنزین و سوخت جت خود را لغو کرده است. همزمان، بازده اوراق ۳۰ ساله بریتانیا از ۶ درصد عبور کرده و به بالاترین سطح از اواخر دهه ۱۹۹۰ رسیده است. در آمریکا نیز بازار برق تحت فشار فزاینده تقاضا قرار دارد؛ بازاری که رشد سریع مراکز داده و توسعه زیرساختهای هوش مصنوعی از عوامل مهم افزایش مصرف آن به شمار میرود.
این تحولات را میتوان سه اتفاق مستقل دانست، اما کنار هم قرار گرفتن آنها تصویری بزرگتر را آشکار میکند: هزینه جنگ در حال انتقال از بازار نفت به سایر بخشهای اقتصاد جهانی است.
چین به جای بازار جهانی، ذخایر داخلی را حفظ میکند
تصمیم چین برای محدود کردن صادرات فرآوردههای پالایشی اهمیت ویژهای دارد. در شرایطی که بازار جهانی با اختلال عرضه مواجه است، پکن به جای افزایش عرضه برای جبران کمبودها، اولویت را به امنیت انرژی داخلی داده است.
بر اساس گزارش رویترز، ذخایر گازوئیل چین حدود ۲۰ میلیون بشکه و ذخایر بنزین این کشور حدود ۹ میلیون بشکه پایینتر از معیارهای پیش از جنگ قرار گرفته است. پتروچاینا نیز بخشی از محمولههای اکتبر بنزین و سوخت جت را لغو کرده است.
این اتفاق یک پیام مهم برای بازار جهانی دارد: در شرایط بحران طولانیمدت انرژی، کشورها لزوماً حاضر نیستند برای حفظ تعادل بازار جهانی از ذخایر داخلی خود هزینه کنند. اولویت نخست، تأمین نیاز داخل است.
پیامد چنین رویکردی میتواند کاهش عرضه فرآوردههای قابل تجارت و افزایش فشار بر قیمت سوخت باشد؛ فشاری که از حملونقل و تولید عبور میکند و در نهایت به هزینه زندگی خانوارها منتقل میشود.
اینجاست که مفهوم «هزینه زمان جنگ» اهمیت پیدا میکند.
در روزهای ابتدایی یک بحران نظامی، توجه بازار عمدتاً به حملات، نفتکشها، مسیرهای کشتیرانی و قیمت نفت معطوف است. اما هرچه بحران طولانیتر شود، محاسبات تغییر میکند. شرکتها و دولتها باید هزینه سوخت، حملونقل، تولید، تورم و تأمین مالی را همزمان در تصمیمهای خود لحاظ کنند.
بازار بدهی، هزینه تورم را قیمتگذاری میکند
افزایش بازده اوراق ۳۰ ساله بریتانیا به بالای ۶ درصد نیز بخشی از همین تصویر است. این سطح، بالاترین میزان از ژانویه ۱۹۹۸ محسوب میشود و در شرایطی رخ داده که بازارهای جهانی با فشارهای تورمی ناشی از انرژی و افزایش بازده اوراق آمریکا مواجهاند.
بازار اوراق یکی از نخستین مکانهایی است که هزینه طولانیشدن بحران را منعکس میکند.
اگر انرژی برای مدت طولانی گران بماند، فشارهای تورمی نیز میتواند پایدارتر شود. تورم بالاتر، دست بانکهای مرکزی را برای کاهش سریع نرخ بهره میبندد و نرخهای بهره بالاتر نیز هزینه استقراض دولتها و شرکتها را افزایش میدهد.
در چنین شرایطی، جنگ دیگر صرفاً یک مسئله ژئوپلیتیک نیست؛ به عاملی برای افزایش هزینه پول در اقتصاد جهانی تبدیل میشود.
حلقه بعدی؛ برق آمریکا و اقتصاد هوش مصنوعی
اما یکی از حساسترین حلقههای این زنجیره در آمریکا شکل میگیرد؛ جایی که رشد تقاضای برق با توسعه سریع مراکز داده و هوش مصنوعی همزمان شده است.
مراکز داده برای آموزش و اجرای مدلهای هوش مصنوعی، پردازش درخواستها، خنکسازی تجهیزات و فعالیت شبانهروزی سرورها به حجم عظیمی از برق نیاز دارند. بنابراین افزایش قیمت انرژی و برق میتواند مستقیماً هزینه توسعه زیرساختهای AI را افزایش دهد.
البته افزایش قیمت برق آمریکا را نمیتوان صرفاً به جنگ نسبت داد. رشد مصرف مراکز داده، هزینه توسعه شبکه انتقال، قیمت گاز طبیعی و سرمایهگذاری سنگین مورد نیاز برای افزایش ظرفیت تولید برق نیز در این روند نقش دارند.
با این حال، همزمانی دو روند اهمیت ویژهای دارد: افزایش هزینه انرژی از یک سو و رشد شتابان تقاضای برق صنعت هوش مصنوعی از سوی دیگر.
ریسک جدید برای سهام فناوری
مسئله فقط افزایش هزینه عملیاتی شرکتهای AI نیست.
سهام شرکتهای بزرگ فناوری و هوش مصنوعی در سالهای اخیر سهم قابلتوجهی در رشد شاخصهای اصلی بازار سهام آمریکا داشتهاند. از این رو، افزایش هزینه انرژی و زیرساخت میتواند فراتر از صورتهای مالی دیتاسنترها، بر محاسبات سرمایهگذاران درباره سودآوری آینده این شرکتها نیز اثر بگذارد.
ارزشگذاریهای بالا زمانی قابل دفاع باقی میمانند که رشد درآمد و سود آینده بتواند انتظارات سرمایهگذاران را پوشش دهد. اگر هزینه برق، زیرساخت و سرمایهگذاری همزمان افزایش پیدا کند، فاصله میان هزینه تحقق رشد و بازده مورد انتظار اهمیت بیشتری پیدا خواهد کرد.
به این ترتیب، بحران انرژی میتواند به یکی از متغیرهایی تبدیل شود که در کنار نرخ بهره و چشمانداز درآمد، بر ارزشگذاری شرکتهای فناوری اثر میگذارد.
جنگ زمانی پرهزینهتر میشود که هزینهاش تکثیر شود
شاید مهمترین تغییر در معادله اقتصادی جنگ همین باشد.
در آغاز بحران، پرسش اصلی درباره توان نظامی طرفین و میزان اختلال در عرضه نفت و کشتیرانی بود. اما با طولانی شدن بحران، سؤال اقتصادی تغییر میکند:
چه کسی میتواند هزینههای این وضعیت را برای مدت طولانیتری تحمل کند؟
چین برای حفظ امنیت عرضه داخلی، صادرات فرآوردههای نفتی را محدود میکند. بازار اوراق، فشار تورمی و هزینه بالاتر تأمین مالی را منعکس میکند. بازار برق آمریکا با رشد تقاضای دیتاسنترها تحت فشار قرار میگیرد و صنعت هوش مصنوعی نیز برای ادامه مسیر رشد خود به انرژی و سرمایه بیشتری نیاز دارد.
بنابراین اثر جنگ دیگر در یک بازار متمرکز نیست؛ در حال تکثیر شدن در زنجیره اقتصاد است.
این شاید معنای اقتصادی جنگ فرسایشی باشد: نه الزاماً یک شوک بزرگ و ناگهانی، بلکه مجموعهای از هزینهها که بهتدریج از یک بازار به بازار دیگر منتقل میشوند.
اگر نفت گران بماند، مسئله فقط قیمت بنزین نیست؛ اگر برق گران شود، مسئله فقط قبض خانوار نیست؛ و اگر هزینه انرژی دیتاسنترها افزایش پیدا کند، مسئله فقط صورتحساب شرکتهای فناوری نخواهد بود.
در نهایت، پرسش بزرگتر این است که اقتصاد آمریکا تا چه اندازه میتواند افزایش همزمان هزینه انرژی، هزینه بدهی و هزینه زیرساخت انقلاب هوش مصنوعی را در شرایط ادامه یک جنگ فرسایشی در خلیج فارس جذب کند؟