ترامپ از «کنترل هرمز» میگوید؛ بازار برای هرمزِ جدید نفتکش میخرد
در حالی که دونالد ترامپ از «کنترل کامل» آمریکا بر تنگه هرمز و پیروزی در جنگ با ایران سخن میگوید، رفتار صنعت کشتیرانی تصویر متفاوتی از آینده تجارت انرژی ارائه میکند؛ ثبت سفارش بیش از ۲۱۷ فروند نفتکش غولپیکر VLCC به ارزش بیش از ۲۰ میلیارد دلار در سال ۲۰۲۶، در کنار کاهش شدید تردد کشتیها از هرمز، نشان میدهد ریسک این آبراه از یک نگرانی کوتاهمدت به عاملی در تصمیمهای سرمایهگذاری بلندمدت تبدیل شده است.
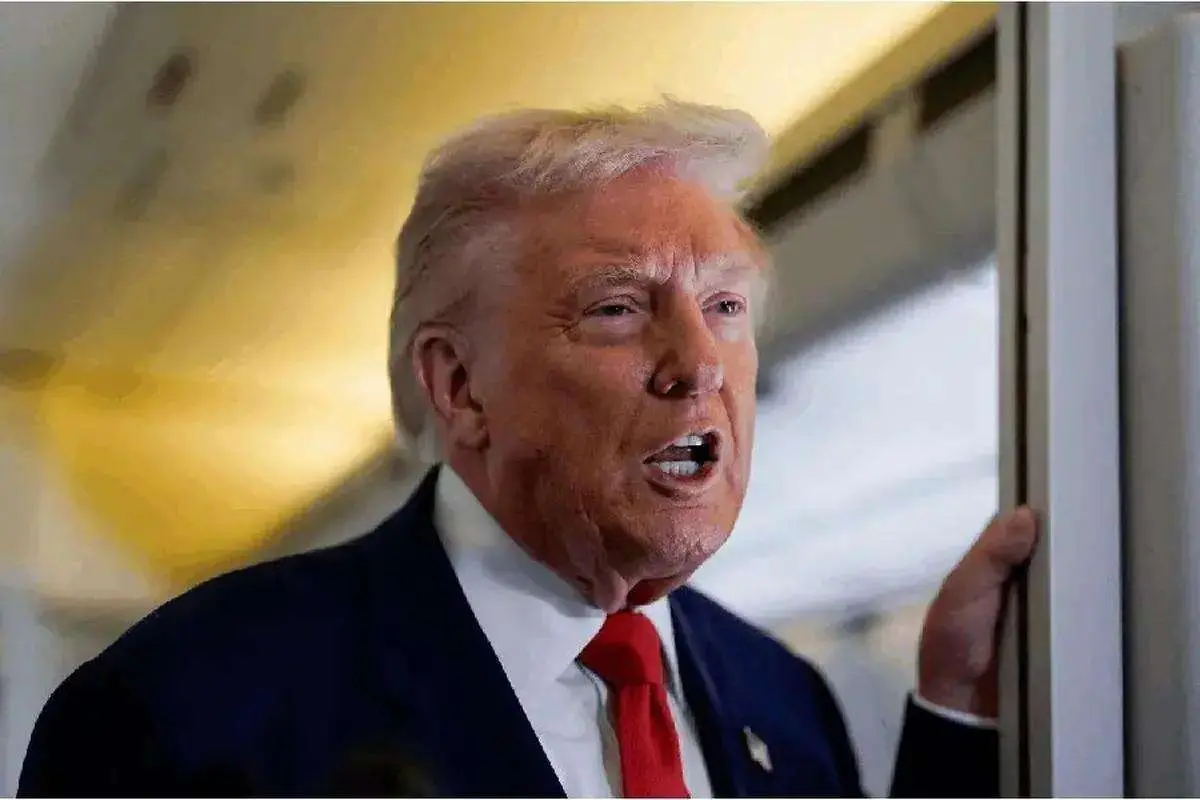
صفحه اقتصاد - دونالد ترامپ طی هفتههای اخیر بارها مدعی شده است که آمریکا کنترل تنگه هرمز را در اختیار دارد و ایالات متحده در جنگ با ایران در حال پیروزی است. او حتی در سخنرانیهای خود از کاهش قیمت نفت پس از «پیروزی» آمریکا سخن گفته است.
کاخ سفید نیز در ماه اوت با انتشار گزارشی، از کنترل آمریکا بر هرمز و عبور صدها کشتی تحت حفاظت نیروهای آمریکایی سخن گفته بود.
اما در سوی دیگر، دادههای حملونقل دریایی نشان میدهد وضعیت تردد در این آبراه هنوز با یک مسیر عادی و کمریسک فاصله قابل توجهی دارد.
بازار به جای اظهارات سیاسی، پولش را کجا میگذارد؟
شاید یکی از مهمترین نشانههای تغییر محاسبات بازار، در صنعت کشتیرانی دیده شود. بر اساس گزارش رویترز، در سال ۲۰۲۶ تاکنون سفارش ساخت ۲۱۷ فروند نفتکش VLCC ثبت شده که ارزش آنها از ۲۰ میلیارد دلار فراتر میرود؛ رقمی بیش از دو برابر سفارشهای سال ۲۰۲۵ و بالاترین سطح دستکم در ۲۵ سال گذشته است. رویترز جنگ ایران و اختلال در مسیر تجارت نفت را از عوامل اصلی افزایش این سفارشها عنوان کرده است.
البته همه این سفارشها را نمیتوان صرفاً به بحران هرمز نسبت داد. فرسودگی ناوگان VLCC نیز یکی از عوامل مهم است و حدود یکپنجم این ناوگان بیش از ۲۰ سال عمر دارد. با این حال، رویترز تأکید میکند که تغییر مسیر تجارت نفت و حرکت خریداران به سمت تأمینکنندگان خارج از خاورمیانه، از جمله برزیل، گویان و آرژانتین، به تقاضا برای نفتکشهای مسیرهای طولانیتر دامن زده است.
این نکته مهم است؛ زیرا سفارش یک VLCC تصمیمی چندماهه یا چندروزه نیست. برخی از نفتکشهای سفارشدادهشده حتی تا سال ۲۰۳۰ تحویل خواهند شد. بنابراین بخشی از صنعت کشتیرانی در حال سرمایهگذاری برای بازاری است که در آن مسیرهای طولانیتر انتقال نفت و ریسکهای ژئوپلیتیکی سهم بیشتری دارند.
هرمز هنوز باز است؛ اما مثل گذشته نیست دادههای تردد کشتیها، تصویر روشنتری ارائه میکند.
رویترز گزارش داده که روز پنجشنبه تنها چهار کشتی کالایی از تنگه هرمز عبور کردند؛ در حالی که میانگین ۱۰روزه تردد حدود ۱۶ کشتی بوده است. یک روز قبل نیز تنها سه کشتی تجاری از این آبراه عبور کرده بودند، در برابر میانگین ۱۰روزه ۱۷ کشتی.
این آمار به معنای آن نیست که هرمز بهطور مطلق بسته است؛ بلکه نشان میدهد عبور و مرور تجاری در آن بهشدت کاهش یافته و شرایط عادی پیش از جنگ بازنگشته است.
حتی گزارشهای رسانهای درباره عبور برخی کشتیها از مسیرهای کمریسکتر، خاموش کردن سامانههای ردیابی و استفاده از اسکورت نظامی آمریکا نشان میدهد که «قابل عبور بودن» یک آبراه با «عادی و کمهزینه بودن عبور» تفاوت دارد. CNN نیز گزارش کرده است که برخی کشتیها برای عبور از هرمز به اقدامات امنیتی غیرمعمول نیاز دارند و سطح تردد هنوز به شرایط پیش از جنگ نرسیده است.
بازار فقط نفت نمیخرد؛ «مسیر جایگزین» میخرد
اهمیت سفارشهای جدید VLCC دقیقاً در همین نقطه مشخص میشود.
وقتی مسیر انتقال نفت طولانیتر میشود، تعداد کشتی موردنیاز برای جابهجایی همان حجم نفت افزایش مییابد. فاصله بیشتر، زمان سفر طولانیتر و ریسک بالاتر نیز هزینه حمل، بیمه و کرایه نفتکش را افزایش میدهد.
رویترز گزارش داده که نرخ اجاره VLCCها در مقاطعی به بیش از ۵۰۰ هزار دلار در روز رسیده؛ در حالی که این رقم در فوریه حدود ۱۳۲ هزار دلار بود.
به این ترتیب، بحران هرمز فقط مسئله قیمت نفت خام نیست. اختلال در یک آبراه استراتژیک میتواند زنجیرهای از هزینههای جدید را به بازار تحمیل کند: از بیمه و کرایه نفتکش گرفته تا قیمت سوخت کشتیها، هزینه حمل کالا و در نهایت فشار بر قیمت مصرفکننده.
این روند در حملونقل کانتینری نیز دیده شده است. رویترز گزارش داده که نرخ حمل کانتینر از چین به سواحل شرقی آمریکا تحت تأثیر افزایش شدید هزینه سوخت به سطوح بسیار بالا رسیده و شرکتهای کشتیرانی هزینههای اضافی سوخت را به مشتریان منتقل کردهاند.
هرمزِ جدید فقط مسئله خلیج فارس نیست
تغییر مسیر تجارت انرژی به معنای آن است که اهمیت مسیرهای جایگزین نیز افزایش یافته است.
در همین شرایط، عربستان برای انتقال بخشی از نفت خود به مسیرهای جایگزین هرمز متکی شده است؛ اما حمله به تأسیسات خط لوله شرق ـ غرب این کشور نیز نشان داده که مسیرهای جایگزین خودشان از ریسکهای ژئوپلیتیکی مصون نیستند. رویترز گزارش داده است که حمله به سه ایستگاه پمپاژ این خط لوله، ظرفیت مسیری را که میتوانست روزانه حدود ۴ تا ۵ میلیون بشکه نفت را جابهجا کند، مختل کرده است.
از سوی دیگر، تحولات دریای سرخ و بابالمندب نیز به بحران هرمز متصل شده است. کاهش تردد در این مسیرها به این معناست که بازار انرژی و حملونقل جهانی با یک مشکل منفرد مواجه نیست؛ بلکه همزمان باید ریسک چند گلوگاه استراتژیک را در محاسبات خود لحاظ کند.
جنگ میتواند تمام شود؛ اما محاسبات بازار فوراً برنمیگردد
یکی از مهمترین پیامدهای اقتصادی بحران، همین تغییر در محاسبات بلندمدت است.
حتی اگر درگیری نظامی پایان یابد و تردد در هرمز افزایش پیدا کند، بازگشت کامل شرکتهای کشتیرانی، بیمهگران و خریداران نفت به الگوی قبل از جنگ لزوماً فوری نخواهد بود.
شرکتی که برای ساخت یک نفتکش چندصد میلیون دلاری سفارش داده، قرارداد چندسالهای منعقد کرده است. خریدار نفتی که تأمینکنندگان جدیدی در آمریکای جنوبی پیدا کرده، ممکن است همه این قراردادها را به سرعت کنار نگذارد. شرکت بیمهای که برای عبور از یک منطقه جنگی حق بیمه بیشتری دریافت کرده نیز ممکن است با پایان درگیری، بلافاصله همه ریسکها را به سطح قبل برنگرداند.
به همین دلیل، بخشی از آثار اقتصادی جنگ میتواند فراتر از مدت خود جنگ باقی بماند. CNN نیز در بررسی آثار جنگ بر اقتصاد جهانی، بر این نکته تأکید کرده که برخی تغییرات در شیوه تجارت و فعالیت اقتصادی جهان ممکن است حتی پس از کاهش تنشها نیز ماندگار باشد.
شکاف میان «کنترل» و «عادیشدن»
در اینجا تفاوت مهمی میان دو مفهوم وجود دارد: کنترل نظامی و عادیشدن تجارت.
ممکن است یک طرف درگیری از برتری نظامی یا کنترل عملیاتی یک منطقه سخن بگوید؛ اما برای بازار انرژی، پرسش اصلی چیز دیگری است: آیا کشتیها میتوانند با هزینه، زمان، بیمه و ریسک قابل پیشبینی از آن مسیر عبور کنند؟
دادههای فعلی نشان میدهد پاسخ به این سؤال هنوز روشن نیست. تردد در هرمز بهشدت پایینتر از میانگینهای اخیر است، نرخ حمل نفتکشها جهش کرده و صنعت کشتیرانی در حال افزایش ظرفیت خود برای مسیرهای طولانیتر است.
بنابراین مسئله اصلی بازار دیگر صرفاً این نیست که «چه کسی هرمز را کنترل میکند»؛ مسئله این است که هرمز با چه میزان هزینه و ریسک قابل استفاده است.
بازار برای چه هرمزی آماده میشود؟
واقعیت این است که بازار نمیتواند با یک سخنرانی سیاسی درباره آینده تصمیم بگیرد. شرکتهای کشتیرانی، پالایشگاهها، بیمهگران و معاملهگران باید بر اساس ریسکهای قابل اندازهگیری سرمایهگذاری کنند.
از این منظر، سفارش بیش از ۲۰ میلیارد دلار نفتکش جدید را میتوان یکی از نشانههای تغییر محاسبات تجارت جهانی انرژی دانست؛ نه لزوماً نشانهای قطعی از اینکه بحران هرمز برای همیشه ادامه خواهد داشت.
ترامپ از «کنترل» و «پیروزی» سخن میگوید و دولت آمریکا نیز استدلال خود درباره وضعیت هرمز را مطرح کرده است. در مقابل، آمار تردد کشتیها و تصمیمهای صنعت کشتیرانی نشان میدهد فعالان اقتصادی همچنان ریسک اختلال در این آبراه را جدی میگیرند.
شاید مهمترین تحول همین باشد: هرمز دیگر فقط یک تنگه جغرافیایی نیست؛ به یک متغیر بلندمدت در محاسبات اقتصاد جهانی تبدیل شده است.
و اگر این تغییر محاسبات ادامه پیدا کند، حتی پایان جنگ نیز الزاماً به معنای بازگشت اقتصاد جهانی به «هرمزِ قبل از جنگ» نخواهد بود.