ژاپن در تله بدهی و ضعف ین؛ سایه جنگ ایران بر بازارهای جهانی
ضعف ین، افزایش احتمالی نرخ بهره در ژاپن و سنگینی بدهیهای دولت، در شرایطی که جنگ علیه ایران و اختلال در تنگه هرمز چشمانداز بازار انرژی را با ابهام روبهرو کرده، میتواند زمینهساز موج تازهای از نوسانات مالی در جهان شود؛ موجی که از افزایش هزینه واردات انرژی تا خروج سرمایه از داراییهای پرریسک، بازارهای ارز، سهام و اوراق قرضه را تحت تأثیر قرار میدهد.
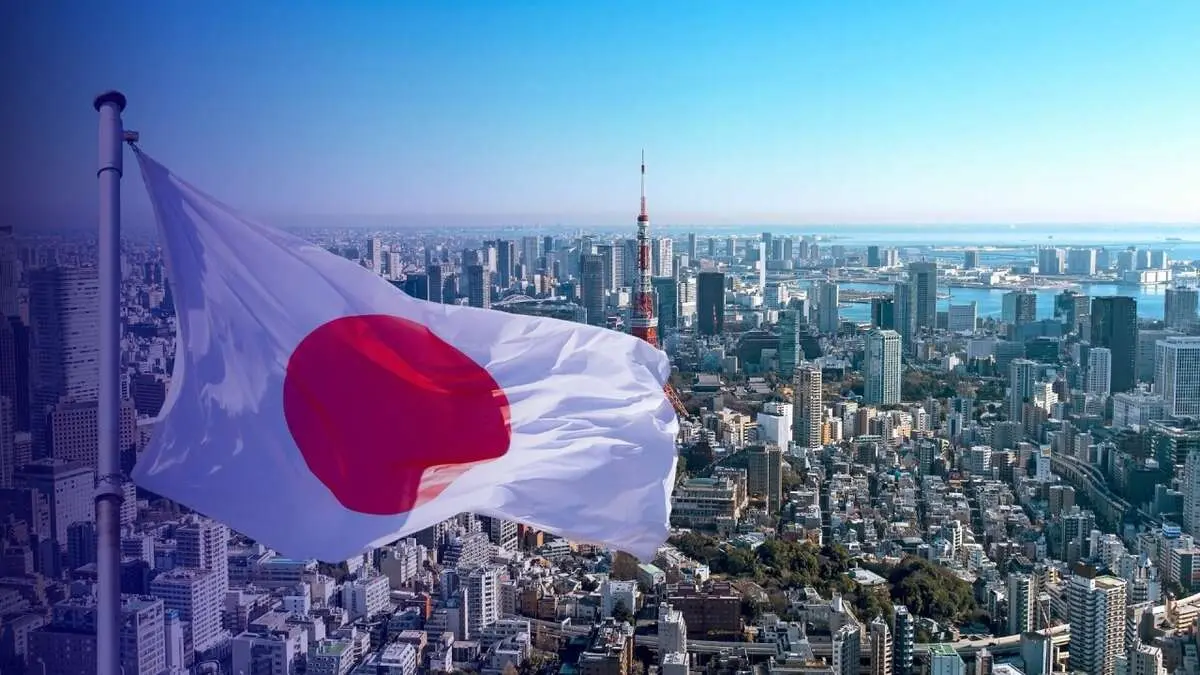
صفحه اقتصاد - ژاپن در یکی از حساسترین مقاطع سیاست پولی خود قرار گرفته است؛ شرایطی که در آن، مهار تورم، حمایت از ارزش پول ملی و کنترل هزینه بدهیهای دولت، بیش از گذشته با یکدیگر در تعارض قرار گرفتهاند. افزایش نرخ بهره میتواند به تقویت ین و مهار فشارهای تورمی کمک کند، اما در مقابل، هزینه استقراض برای دولت و بخش خصوصی را افزایش میدهد. از سوی دیگر، اگر افزایش نرخ بهره نتواند به بهبود پایدار ارزش ین منجر شود، بانک مرکزی ژاپن با محدودیت بیشتری در انتخاب ابزارهای سیاستی مواجه خواهد شد.
کازوئو اوئدا، رئیس بانک مرکزی ژاپن، بر ضرورت مقابله با فشارهای تورمی تأکید کرده و ساتسوکی کاتایاما، وزیر دارایی این کشور، نیز از آمادگی دولت برای اقدام قاطع در بازار ارز سخن گفته است. این مواضع نشان میدهد که مقامهای ژاپنی نسبت به تداوم کاهش ارزش پول ملی بیتفاوت نیستند؛ بااینحال، اعلام آمادگی برای مداخله ارزی لزوماً به معنای توانایی تغییر روند بازار نیست. اثربخشی چنین اقداماتی به شرایط بنیادی اقتصاد، حجم مداخله، هماهنگی سیاستهای پولی و مالی و انتظارات سرمایهگذاران بستگی دارد.
کریترید؛ کانال انتقال تنش ژاپن به بازارهای جهانی
یکی از مهمترین مسیرهای انتقال تحولات پولی ژاپن به بازارهای بینالمللی، معاملات موسوم به «کریترید» است؛ راهبردی که در آن سرمایهگذاران با نرخ بهره پایین در ین استقراض میکنند و منابع حاصل را در داراییهایی با بازده بالاتر، از سهام و اوراق قرضه گرفته تا سایر ابزارهای مالی، سرمایهگذاری میکنند.
جذابیت این معاملات به اختلاف نرخ بهره ژاپن با دیگر اقتصادها و همچنین ثبات نسبی نرخ ارز وابسته است. هرگونه تغییر ناگهانی در این دو متغیر میتواند محاسبات سرمایهگذاران را برهم بزند و آنها را به بازنگری در موقعیتهای مالی خود وادار کند.
در صورتی که بانک مرکزی ژاپن نرخ بهره را افزایش دهد و همزمان ین تقویت شود، بازپرداخت بدهیهای ینی برای سرمایهگذارانی که از این ارز برای تأمین مالی معاملات خود استفاده کردهاند، پرهزینهتر خواهد شد. در چنین شرایطی، برخی سرمایهگذاران ممکن است برای تسویه بدهیها به فروش داراییهای خود در بازارهای مختلف روی بیاورند؛ روندی که میتواند فشار فروش را افزایش دهد، نقدشوندگی برخی بازارها را کاهش دهد و نوسانات داراییهای پرریسک را تشدید کند.
بااینحال، بروز بحران گسترده در معاملات کریترید پیامدی قطعی نیست. میزان اهرم مالی، سرعت تغییر نرخ ارز، ترکیب داراییهای سرمایهگذاران و واکنش بانکهای مرکزی، در تعیین دامنه آثار این تحولات نقش دارند. اهمیت ژاپن در این معادله از آنجا ناشی میشود که تغییر شرایط تأمین مالی در این کشور میتواند فراتر از مرزهای آن، بر جریان سرمایه و رفتار سرمایهگذاران اثر بگذارد.
جنگ علیه ایران و تنگه هرمز؛ فشار مضاعف بر اقتصاد وارداتمحور ژاپن
در کنار تحولات پولی، تنشهای ژئوپلیتیکی غرب آسیا و پیامدهای جنگ آمریکا و رژیم صهیونیستی علیه ایران، بُعد دیگری از فشارهای اقتصادی بر ژاپن را شکل میدهد. وابستگی بالای این کشور به واردات انرژی، بهویژه نفت، باعث شده است که افزایش قیمت جهانی نفت یا اختلال در مسیرهای انتقال آن، مستقیماً بر هزینههای وارداتی و چشمانداز تورمی ژاپن اثر بگذارد.
تداوم اختلال در تنگه هرمز، در صورت محدود شدن عرضه نفت و افزایش هزینه حملونقل و بیمه کشتیها، میتواند هزینه تأمین انرژی ژاپن را افزایش دهد. این افزایش هزینه، علاوه بر فشار بر تراز تجاری، میتواند به رشد هزینه تولید، حملونقل و قیمت کالاهای مصرفی منجر شود.
در چنین شرایطی، بانک مرکزی ژاپن با معادلهای پیچیده روبهرو خواهد بود. افزایش نرخ بهره میتواند برای مهار فشارهای تورمی و حمایت از ین ضروری به نظر برسد، اما همزمان هزینه تأمین مالی را بالا میبرد و فشار بیشتری بر دولت و بنگاههای اقتصادی وارد میکند. در مقابل، تعلل در افزایش نرخ بهره، اگر با تداوم تورم وارداتی و ضعف ین همراه شود،ممکن است به تشدید فشارهای قیمتی بینجامد.
از این منظر، جنگ و اختلال در تنگه هرمز را نباید علت اصلی مشکلات پولی و بدهی ژاپن دانست؛ این تحولات بیشتر نقش یک عامل تشدیدکننده را دارند که میتواند آسیبپذیریهای موجود را برجستهتر کند. ترکیب شوک انرژی با تغییرات احتمالی نرخ بهره و نوسانات ارزی، در صورت تحقق، میتواند ریسک سرمایهگذاری را افزایش دهد و بر تصمیمهای فعالان بازارهای جهانی اثر بگذارد.
مداخله ارزی؛ ابزار مهار نوسان یا راهکاری کوتاهمدت؟
مقامهای ژاپنی برای مقابله با کاهش ارزش ین، از آمادگی خود برای مداخله در بازار ارز سخن گفتهاند. در این میان، حمایت یا هماهنگی احتمالی آمریکا نیز میتواند بر انتظارات معاملهگران اثر بگذارد. سازوکار متعارف مداخله برای تقویت ین، فروش دلار و خرید پول ملی ژاپن است؛ اقدامی که با افزایش تقاضا برای ین میتواند در کوتاهمدت به تثبیت نرخ ارز کمک کند.
بااینحال، مداخله ارزی زمانی اثربخشی پایدار خواهد داشت که با شرایط بنیادی اقتصاد و جهتگیری سیاست پولی سازگار باشد. اگر سرمایهگذاران همچنان انتظار تضعیف ین را داشته باشند، حتی مداخلات قابلتوجه نیز ممکن است تنها نوسانات بازار را برای مدتی کاهش دهند، بدون آنکه روند اصلی نرخ ارز را تغییر دهند.
اظهارات اسکات بسنت، وزیر خزانهداری آمریکا، درباره محدودیت توانایی دولتها در کنترل بازار اوراق قرضه و این نکته که «خانه همیشه در تمام دستها برنده نمیشود»، بر پیچیدگی مدیریت بازارهای مالی تأکید دارد. بااینحال، ارزیابی میزان نقشآفرینی واشنگتن در سیاست ارزی ژاپن، مستلزم بررسی جزئیات اقدامات انجامشده، زمانبندی آنها و شواهد مربوط به هماهنگی دو کشور است.
بنابراین، برای سنجش موفقیت سیاستهای ارزی ژاپن، صرفاً نمیتوان به اظهارات مقامها یا نوسانات مقطعی نرخ ین اتکا کرد. روند پایدار نرخ ارز، انتظارات تورمی، جریان سرمایه و واکنش بازارهای مالی، شاخصهای مهمتری برای ارزیابی نتیجه این اقدامات خواهند بود.
بدهی سنگین دولت؛ هزینهای که با افزایش نرخ بهره بالا میرود
یکی دیگر از چالشهای مهم ژاپن، حجم بالای بدهی عمومی و حساسیت هزینههای تأمین مالی دولت به تغییرات نرخ بهره است. برآورد مطرحشده درباره نیاز ژاپن به تأمین روزانه حدود ۱۰۰ میلیارد ین، معادل ۶۳۰ میلیون دلار، برای هزینه بهره و بازپرداخت بدهیهای سررسیدشده در سال مالی آینده، ابعاد این فشار را نشان میدهد؛ رقمی که در صورت صحت، معادل حدود ۳۶٫۵ تریلیون ین یا ۲۲۹٫۹۵ میلیارد دلار در سال خواهد بود.
البته این ارقام باید با توجه به منبع و تعریف دقیق آنها بررسی شوند؛ زیرا پرداخت بهره بدهی با بازپرداخت اصل بدهی تفاوت دارد و نمیتوان مجموع این دو را بهعنوان هزینه بهره دولت در نظر گرفت.
افزایش نرخ بهره نیز لزوماً به معنای رشد فوری و یکسان هزینه تمام بدهیهای دولت نیست. سرعت انتقال نرخهای جدید به هزینههای بودجه، به سررسید اوراق موجود، میزان بدهیهای جدید و شرایط انتشار اوراق در بازار بستگی دارد. بااینحال، تداوم نرخهای بالاتر در بلندمدت میتواند هزینه استقراض دولت را افزایش دهد و فضای بودجهای برای سایر هزینهها را محدودتر کند.
در چنین شرایطی، فروش داراییهای خارجی، از جمله اوراق خزانهداری آمریکا، ممکن است بهعنوان یکی از گزینههای احتمالی مدیریت نقدینگی مطرح شود؛ اما فشار مالی دولت ژاپن بهتنهایی برای نتیجهگیری درباره فروش گسترده این داراییها کافی نیست. تصمیمگیری در این زمینه به ملاحظات بازده، نقدشوندگی، سیاست ارزی و نیازهای مالی سرمایهگذاران نیز وابسته است.
همچنین، گزارش مربوط به فروش کامل اوراق قرضه فرانسه از سوی صندوق سرمایهگذاری سومیتومو میتسویی دیاس، در صورت تأیید، میتواند نمونهای از تغییر ترکیب داراییهای یک سرمایهگذار بزرگ باشد. بااینحال، تعمیم چنین رویدادی به بحران فراگیر بازار بدهی فرانسه یا پیشبینی فروش گسترده داراییهای ژاپن، بدون شواهد تکمیلی، نتیجهگیری دقیقی نخواهد بود.
بازارهای جهانی در برابر یک معادله چندوجهی
آنچه تحولات ژاپن را برای اقتصاد جهانی مهم میکند، نه یک متغیر منفرد، بلکه همزمانی چند عامل اثرگذار است: احتمال تغییر نرخ بهره، ضعف ین، شکنندگی معاملات مبتنی بر استقراض ارزان، هزینه فزاینده تأمین مالی دولت و شوکهای احتمالی ناشی از بحران انرژی در غرب آسیا.
اگر این عوامل همزمان تشدید شوند، تغییر مسیر سرمایهها، افزایش هزینه واردات انرژی و کاهش تمایل سرمایهگذاران به پذیرش ریسک میتواند به نوسانات گستردهتری در بازارهای ارز، سهام و اوراق قرضه منجر شود. در مقابل، اگر سیاستگذاران بتوانند انتظارات بازار را مدیریت کنند و شوکهای انرژی نیز محدود بمانند، شدت این پیامدها ممکن است کمتر باشد.
در نهایت، ژاپن در موقعیتی قرار گرفته است که تصمیمهای پولی آن میتواند پیامدهایی فراتر از اقتصاد داخلی داشته باشد. بااینحال، تبدیل فشارهای فعلی به بحرانی فراگیر در بازارهای جهانی، به نحوه تعامل این عوامل و واکنش دولتها، بانکهای مرکزی و سرمایهگذاران بستگی دارد. از همین رو، تحولات ژاپن و وضعیت تنگه هرمز را باید دو متغیر مرتبط در ارزیابی ریسکهای پیشروی اقتصاد جهانی دانست؛ متغیرهایی که همزمانی آنها میتواند بر هزینه انرژی، جریان سرمایه و ثبات بازارهای مالی اثرگذار باشد.