گفتگوی اختصاصی با مدیر عامل اسبق کارگزاری بانک دی
ماجراهای بانک دی، از ۱۱ هزار میلیارد تومان زیان تا خرید نیروگاه دماوند
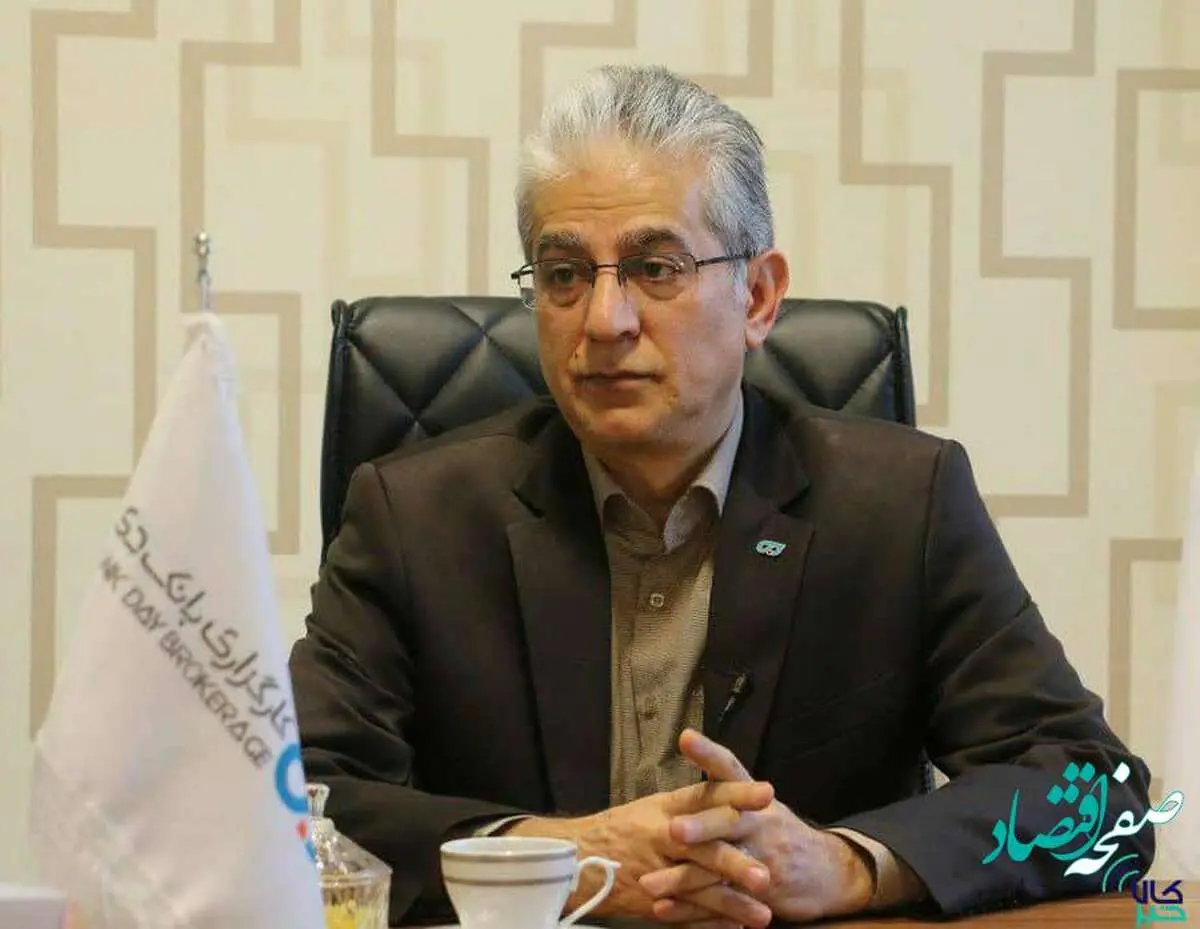
در گفتگوی اختصاصی «صفحه اقتصاد» با دکتر فردین آقابزرگی (کارشناس بازار سرمایه) و در یک مدت مدیر عامل یکی از شرکت های زیاندِهی بانک دی بوده،
صفحه اقتصاد -
صفحه اقتصاد - بانک دی، یکی از بانک های فعال و دایر کشور بوده که در سال 1389 تاسیس شده و دارای 91 شعبه و 1200 کارمند است. این شرکت و بانک، در سال های گذشته به جای سود، وارد مرحله زیاندِهی شد و در سال 1398، زیان انباشته آن بالغ بر 11 هزار و 500 میلیارد تومان بوده است.
در ماه های اخیر و بعد از بحران های متعدد این بانک، تحولاتی رخ داده و برخی سهامداران این بانک که به شدت از مدیران این بانک انتقاد می کردند، الان اعتقاد دارند که بانک دی دارایی های زیادی دارد و سهام داران نباید نسبت به وضعیت آتی آن نگران باشند.
در گفتگوی اختصاصی « صفحه اقتصاد » با دکتر فردین آقابزرگی ( کارشناس بازار سرمایه ) و در یک مدت مدیرعامل یکی از شرکت های زیر مجموعه بانک دی بوده، چالش های بزرگ این بانک مورد نقد و کند و کاو قرار گرفته است که متن کامل آن را می خوانید.
*****
*بانک دی، یک بانک و شرکت بورسی هست و در سال های اخیر جنجال زیادی در مورد آن بر پا شد. جنابعالی در اسفند 1396 که به عنوان مدیر عامل کارگزاری بانک دی انتخاب شده بودید، اظهار امیدواری کرده بودید که کارگزاری در جهت همسویی با اهداف بانک دی و توسعه دامنه فعالیت های این شرکت گام بردارد.
به هر حال، بعد از ماه ها بسته بودن نماد بانک دی در بورس تهران، بازگشایی آن در خرداد 1401 اتفاق افتاد. در حال حاضر، در مورد وضعیت کلی بانک دی، دقیقاً چه اطلاعاتی می توانید ارائه کنید؟
-در ابتدا بگویم که نزدیک 4 سال است که از کارگزاری بانک دی بیرون آمده ام و اظهار نظری که الان می کنم در حوزه استنباط و تحلیل کارشناسی است، یعنی مبتنی بر اطلاعات خاصی از درون شرکت نیست و من الان از درون شرکت اطلاع ندارم.
به طور کلی، یک پدیده به عنوان تجدید ارزیابی دارایی وجود دارد. این پدیده، از نظر اصول حسابداری و استانداردهای حسابداری، یک اصل پذیرفته شده بوده و در همه جا از آن استفاده می کنند. این استفاده به منظور خروج از شمول 141 قانون تجارت و همچنین پوشش دادن زیان های انباشته است به شرط این که تداوم در سود عملیات شرکت وجود داشته باشد.
در حال حاضر، نه تنها بانک هایی مثل بانک دی، از زیان عملیات خارج نشده اند بلکه عمده سود عملیات یا عملکرد میان دوره ای شان مربوط به فروش دارایی هایی می شود که اغلب به صورت درون سازمانی و درون گروهی انجام می شود، یعنی شناسایی سود کاغذی می شود بدون این که ارزش افزوده ای ایجاد شود.
در گروه خودرویی بورس، شرکت سایپا را داشتیم و چند شرکت خودروساز دیگر که همین طور بودند. اساساً اصلاح ساختار مالی به شرطی خوب است که دگرگونی ایجاد کند و گذر از وضعیت زیاندِهی بر اساس صورت های مالی اتفاق بیفتد.
به محض خارج شدن از این زیاندِهی، باید سود عملیات شرکت نشان داده شود. بانک هایی از قبیل بانک دی، برخلاف موضوع فعالیت شان، مشغول بنگاه داری هستند در حالی که رسالت بانک، بنگاه داری نیست.
*در حال حاضر، بانک دی، شرکت هایی از قبیل صرافی و نیروگاه دماوند به عنوان زیر مجموعه دارد. به طور مشخص، بانک دی چند سال قبل، نیروگاه دماوند را خریده که یک دارایی برای این بانک است.
بقیه بانک ها هم همین طور عمل کرده و دارایی و املاک خریده اند. آیا این نوع سرمایه گذاری ها نمی تواند حداقل در مواقع بحرانی، نجات بخش باشد؟
-خیر. موضوع فعالیت بانک دی، تجاری بوده و بانک سرمایه گذاری نیست. در حالی که بانک سرمایه گذاری، این اجازه را دارد که طبق موضوع فعالیت خودش، به منظور پیشگیری و حفظ و صیانت از ارزش سرمایه ها و نقدینگی سهام داران، چه به صورت مشاع و چه به صورت اختصاصی و غیر مشاع، سرمایه گذاری کند چون بانک سرمایه گذاری و تامین سرمایه است.
یک بانک که موضوع و رسالت کارش ارائه خدمت در حوزه بانکداری هست، صرفاً باید در حوزه ماموریت خودش کار کند. اگر ما دارایی های بانکی مثل بانک دی یا بانک آینده را از این بانک ها بیرون بکشیم، ورشکسته می شوند.
اصولاً درآمدهای مشاع، مربوط به تمام سپرده گذاران و سهام داران است. یک شرکت فقط 600 میلیارد تومان سرمایه داشته و یک دفعه سرمایه گذاری خاصی در حد 2 هزار میلیارد تومان یا 10 هزار میلیارد تومان انجام می دهد. در این حالت، اگر سودی حاصل شود، این سود صرفاً مختص سهامدار نیست و مختص سپرده گذار هم هست.
در حقیقت، این سرمایه گذاری با استقراض از سپرده گذار انجام شده یا بخش عمده ای از منابع مورد نیاز از این طریق تامین شده و سرمایه گذاری انجام شده. شرکتی مثل بانک دی، همین وضعیت را دارد.
ما در اینجا وارد بحث بانک آینده نمی شویم چون مختصات خاص خودش را دارد ولی انتقال نیروگاه دماوند از بنیاد شهید، به نوعی مقروض کردن بانک دی بوده و در حقیقت این کار، جلوی عملیات اصلی و فعالیت اصلی بانک را مسدود کردن است چون بانک، درگیر فعالیت دیگری می شود. بانک دی، اصلاً نباید سیت مدیریتی (سهام کنترلی و مدیریتی) در یک بنگاه داشته باشد ولی در عمل، تمام بانک ها همین طور هستند.
*بانک دی در سال 1389 تاسیس شده و چند سال بعد یعنی در سال 1394 نیروگاه دماوند را خریداری کرده است. آیا بانک دی از زمان تاسیس به بعد تا خرید این نیروگاه، مشکل اساسی نداشته است؟
-اصلاً کل معضل بانک دی به همین بحث برمی گردد که یک دارایی هنگفت خریده است. چرا که نیروگاه دماوند، محصول خودش را به دولت می فروشد و دولت به جای پرداخت پول آن محصول، اوراق بدهی دولتی و آن هم با دو سال تاخیر می دهد. این نحوه پرداخت بدهی، نقدینگی شرکت ها را دچار مشکل کرده و آنها را گرفتار می کند.
 بانک دی
، هم باید سرمایه در گردش شرکت نیروگاه دماوند را تامین کند و هم منابع لازم را برای اداره بانک و نیروهای ستادی خودش تامین کند. اصل معضل بانکداری در کشور ما، دو مقوله است که یکی از آنها ورود بانک به حوزه سرمایه گذاری بوده و این کار به صورت ارادی انجام می شود. برای مثال، اقدام بانک دی در خرید نیروگاه دماوند، از پیش تعیین شده و ارادی بوده است.
موضوع دوم این است که در سطح کلان تسهیلات بانکی بدون ضابطه یا بدون پشتوانه ارائه می شود و تضامینی مثل املاک اخذ می شود. در صورتی که وام گیرنده، اقدام به بازپرداخت نکند و عدم وصول مطالبات اتفاق بیفتد، بانک مجبور می شود این نوع املاک و دارایی ها را تملیک کنند.
در برخی موارد و در زمان تسهیلات دادن، ارزش یک ملک بیش از ارزش واقعی آن قیمت گذاری شده و مثل این است که یک جنس را با دو برابر قیمت فروخته اند. وقتی بانک می خواهد تملیک کند، متوجه می شود که آن ملک یا دارایی به اندازه تسهیلات پرداخت شده، ارزش ندارد.
در مورد یکی از اَبَربدهکاران بانک پارسیان، همین اتفاق رخ داد و بعداً که می خواستند دارایی او را تملیک کنند، ارزش آن به اندازه تسهیلات اعطایی به آن فرد نبود.
*آیا مشکل بانک از زمان ارائه تسهیلات بی ضابطه و بحث تملیک شروع شده و کار این بانک گره خورده؟
-رعایت نکردن ضوابط در زمان اعطای تسهیلات بانکی، چنین چالش هایی را برای بانک ها ایجاد می کند. برای مثال، وقتی یک فرد می خواهد در سطح خُرد یک وام بگیرد در مورد آن دقت زیادی انجام می شود.
در حالی که در سطح کلان، شاید استنباط این است که وام گیرنده، دارایی های زیادی دارد. به همین دلیل، دقت لازم در زمان اعطای تسهیلات کلان، انجام نمی شود و یکی از معضلات نظام بانکی ایران حتی بر اساس گفته های مسئولان بانک مرکزی، همین موضوع است.
*خرید نیروگاه، خریدی بوده که به شدت سودآور نبوده و نیروگاه ها نسبت به شرکت های دیگر سود زیادی ایجاد نمی کنند. الان بعضی از تحلیلگران بازار سرمایه می گویند در همان زمان که بانک دی می خواست نیروگاه دماوند را بخرد مخالف این خرید بوده اند چون اعتقاد داشته اند نیروگاه سوددهی پایینی دارد.
اگر فرضاً بانک دی، نیروگاه دماوند را نمی خرید و خرید سودآوری را انجام می داد، آیا در این زمینه بانک دی دچار مشکل نمی شد؟
-اگر بانک دی، چنین عملکردی نداشت، قطعاً مشکلات این بانک کمتر می شد و حتماً زیاندِهی آن به مراتب کمتر بود. اساساً فقط در موارد معدودی، حاکمیت شرکتی در کشور ما اجرا می شود و این سیستم در برخی شرکت ها حاکم است. در اغلب موارد و خصوصاً در سیستم بانکی، این نوع مشکلات وجود دارد یعنی یک حالت دستوری وجود دارد.
دستور از بالا می رسد و نیروگاه بابت برخی مطالبات به بنیاد شهید واگذار شده. بنیاد شهید نیز، این نیروگاه را به بانک زیرمجموعه خودش فروخته است. با توجه به این که برق تولیدی نیروگاه ها بر اساس قیمت گذاری دستوری خریداری می شود، نیروگاه ها همچنان این مشکل و معضل را دارند.
من نمی گویم نیروگاه دماوند، زیاندِه است ولی سرمایه گذاری در صنعت نیروگاهی توجیه اقتصادی ندارد و علت آن هم، همین نظام غلط قیمت گذاری دستوری است. الان و با گرم شدن هوا، کل صنایع کشور با قطعی برق مواجه هستند. چون دولت، محصول تولید شده نیروگاه ها را با قیمت پایینی خریداری می کند و پول آن با تاخیر پرداخت می شود.
در اغلب موارد هم، این پولی که با تاخیر پرداخت می شود حتی تکافوی سرمایه در گردش نیروگاه ها را نمی دهد. به همین دلیل، نیروگاه باید از بانک، تسهیلات بگیرد که اموراتش بگذرد یا این که زیاندِه می شود. لذا اساس ورود بانک ها به حوزه سرمایه گذاری، یک تخلف است. البته در هشت فرمان رئیس کل جدید بانک مرکزی، بر لزوم رعایت ضوابط در خصوص ورود به امر سرمایه گذاری و بنگاه داری بانک ها تاکید شده.

*بر اساس اطلاعات موجود، هزینه ساخت نیروگاه دماوند 2 میلیارد یورو بوده و در زمان راه اندازی در سال 1384 این نیروگاه به قدری بزرگ بوده که بزرگ ترین نیروگاه سیکل ترکیبی خاورمیانه بوده است.
آیا بعد از این که بانک دی، این نیروگاه را خریده امکان فروش وجود نداشته تا بانک دی به نوعی در باتلاق فرو نرود؟
-در همان زمانی که بنده در تشکیلات بانک دی حضور داشتم، تا حدود زیادی یک چسبندگی نسبت به دارایی ها در این بانک وجود داشت. این قضیه مثل این است که بگوییم دولت، خصوصی سازی کند و شرکت های دولتی را واگذار کند. به هر حال، دولت افرادی را در آن شرکت ها منصوب کرده که مورد تایید خودش هستند. خارج کردن آن افراد از این شرکت ها، ظاهراً یک مقدار دشوار است.
در بانک هایی مثل بانک دی نیز، همین وضعیت حاکم است. وقتی ارزش نیروگاه در همین حد باشد، موضوع اصلی مدیران و پرسنل و ارتباطات این شرکت با ستاد یا سهامدار عمده بالادست و گروه، مطرح می شود. این چسبندگی باعث می شود توجیهات اقتصادی فروش، تحت تاثیر قرار بگیرد.
اگر این نوع دارایی را به بخش خصوصی واقعی واگذار کنیم، چه بسا در صدد فروش آن باشد ولی در چنین نظامی، اراده لازم برای فروش دارایی مازاد از جمله فروش نیروگاه برق وجود ندارد.
 بانک دی
*در سال های گذشته وزارت نیرو به بنیاد شهید بدهکار بوده و در سال 1391 نیروگاه دماوند با قیمت 800 میلیارد تومان به بنیاد شده فروخته شده و واگذار شده. دقیقاً خبر دارید که بعداً بنیاد شهید با چه قیمتی، این نیروگاه را به بانک دی فروخته است؟
-در صورت های مالی بانک دی، به طور کامل این موضوع ذکر شده. به نظرم می آید که قیمت فروش نیروگاه دماوند به بانک دی حدود 1200 میلیارد تومان بوده است.
*در سال 1398 زیان انباشته بانک دی 11 هزار میلیارد تومان بوده است و در سال بعد زیان انباشته آن به 8 هزار میلیارد تومان کاهش پیدا کرده است. به نظر شما، این 11 هزار میلیارد تومان زیان انباشته چگونه شکل گرفته است؟
-این زیان از جمله به خاطر هزینه های مالی و تاخیر در تسویه حساب مطالبات بانک دی توسط دولت بوده است. همچنین عملکرد زیان شرکت های تابعه بانک دی، در شکل گیری این مقدار زیان این بانک نقش داشته و اساسی ترین مورد، زیان عملیات بانک دی است.
بخش عمده ای از کسب درآمد بانک ها، از طریق عملیات بانکداری آنها تامین می شود و در این زمینه، بانک دی زیان داده است. داستان این زیان این طور است که نقدینگی بانک دی برای خرید نیروگاه دماوند از این بانک خارج شده. هر چند که سرمایه بانک دی از محل سپرده گذاری بوده ولی بانک دی 600 میلیارد تومانی، توان خرید این دارایی سنگین (نیروگاه دماوند) را نداشته است.
بانک دی از محل سپرده های سپرده گذاران، منابع را تامین کرده و شرکتی را خریداری کرده که در چند سال اول زیان می داده. در حال حاضر، اگر بخواهیم اقتصادی حساب کنیم و نه از نظر حسابداری، نیروگاه دماوند هنوز زیان می دهد.
البته بانک دی یک افزایش سرمایه داد که از شمول ماده 141 قانون تجارت در مورد ورشکستگی خارج شود. شرط افزایش سرمایه این است که ساختار مالی شرکت اصلاح شود. در حالی که متاسفانه، عدم تحقق موضوع اصلی فعالیت شرکت، همچنان این شرکت را با این تهدید جدی مواجه کرده و اگر بانک دی در سال های آینده به همین شکل پیش برود، زیان انباشته آن افزایش پیدا خواهد کرد.