فاکتور رسمی یا صورتحساب رسمی چیست؟
بدون شک قوانین و مقررات مربوط به صورتحساب یا فاکتور رسمی از جمله مهمترین مقررات و تکالیف در حوزه مالیات های مستقیم و ارزش افزوده است.
صفحه اقتصاد - بدون شک قوانین و مقررات مربوط به صورتحساب یا فاکتور رسمی از جمله مهمترین مقررات و تکالیف در حوزه مالیات های مستقیم و ارزش افزوده است.
در این گزارش خبری از صفحه اقتصاد، آیین نامه تحریر دفاتر موضوع ماده 95 ق.م.م، صدور صورتحساب را از جمله مهترین تکالیف مودی بیان میکند. در این سری از مقالات آموزش رایگان مالیات قصد داریم به طور کامل به بررسی فاکتور رسمی و انواع آن بپردازیم.
فاکتور رسمی یا صورتحساب رسمی چیست؟
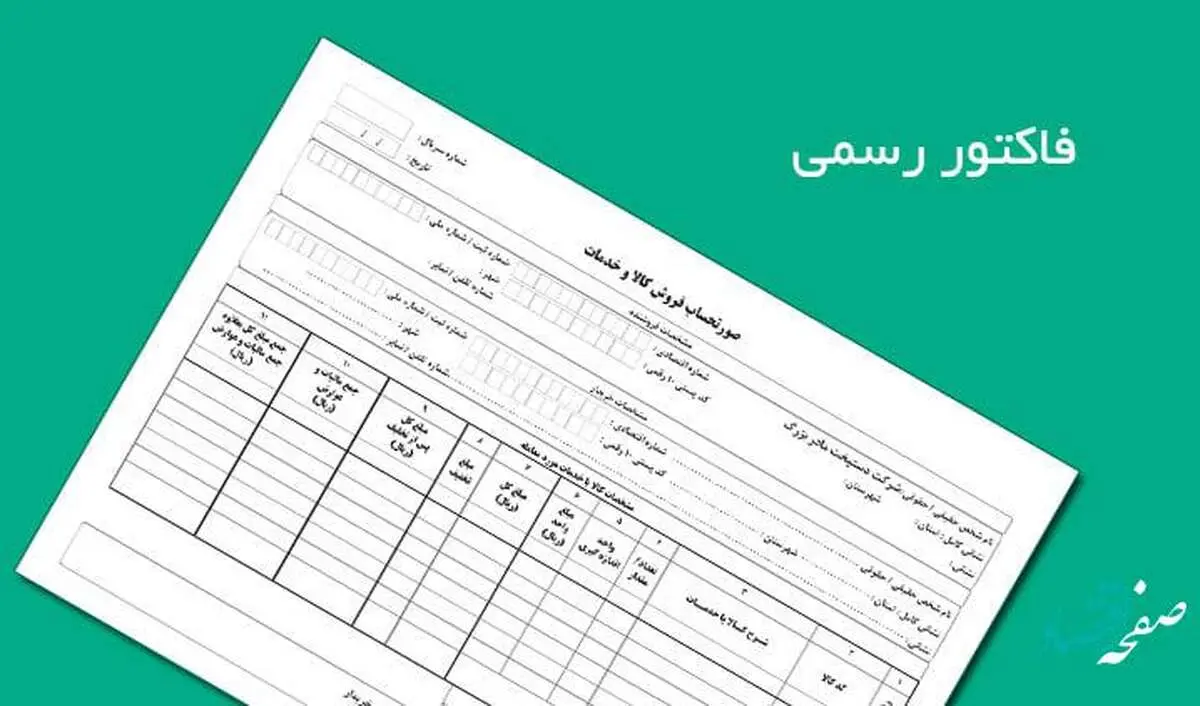
در آیین نامه اجرایی موضوع ماده 95 اصلاحی قانون مالیات های مستقیم مصوب 1394/04/31، فاکتور رسمی بدین شکل تعریف شده، که فرمی است که هنگام فروش کالا یا ارائه خدمات به شکل نوشتن فاکتور فروش دستی یا شماره سریال چاپی و یا ماشینی با شماره سریال ماشینی و یا توسط سامانه صندوق فروش صادر میشود.
از تعریف فوق استنباط میشود که فاکتور رسمی فقط منحصر به فروش کالا نبوده و در موارد ارائه خدمات نیز صورتحساب صادر میشود.
ویژگی های فاکتور رسمی مورد تایید اداره دارایی
ویژگی و مشخصات فاکتور رسمی که مورد تایید اداره دارایی باشد به شرح زیر است:
شماره فاکتور
اطلاعات خریدار و فروشنده
هر فاکتور رسمی باید حداقل شامل شناسه ملی یا کد ملی، آدرس و شماره تلفن دو طرف معامله باشد.
مالیات، عوارض و تخفیفات
زمان تهیه فاکتور رسمی کالا و خدماتی که ارائه شده باید با اعلام تعداد و قیمت توضیح داده شده، تخفیف ها اعمال شود و در نهایت عوارض و در صورت لزوم مشمولین مالیات بر ارزش افزوده مشخص شده و محاسبه شود. در این مورد باید توجه داشت که تخفیف حتما باید قبل از محاسبه مالیات و ارزش افزوده اعمال شود. برخی به اشتباه در ابتدا مالیات و عوارض را محاسبه و در مرحله آخر تخفیف را محاسبه میکنند.
توجه کنید که برخی از کالا و خدمات معاف از مالیات ارزش افزوده هستند که بابت آنها 9% مالیات و عوارض نباشد محاسبه شود.
مهر و امضا
صورتحساب رسمی باید دارای مهر و امضا دو طرف معامله باشد.
توجه کنید که فاکتور ها باید بدون خط خوردگی باشند.
تفاوت فاکتور رسمی و غیر رسمی
فاکتور رسمی، فاکتوری است که دارای مشخصات دو طرف معامله بوده و ویژگی های فاکتور رسمی که در بالا گفته شد را دارد. اما فاکتور غیر رسمی ویژگی های گفته شده در بالا را ندارد.
فاکتور های رسمی به عنوان سندی معتبر میان فروشنده و خریدار استفاده میشود و از استانداردهای دارایی برخوردار است اما فاکتور غیر رسمی صرفا جهت اطلاع دو طرف معامله بوده و مورد تایید دارایی نیست.
فاکتور های رسمی پس از اینکه توسط سازمان امور مالیاتی کشور تایید شدند، میتواند برای طرفین معامله ایجاد حق کنند.
فاکتور های غیر رسمی فقط برای مشتری و خریدار صادر شده و قانون خاصی برای تنظیم ندارند و نمیتواند برای فروشنده و خریدار ایجاد حق کند.
روش تشخیص فاکتور صوری
صدور فاکتور صوری یک امر غیر قانونی است و معمولا برای فاکتور سازی از آن استفاده میکنند. اما با این وجود بعضی از شرکت ها و اشخاص اقدام به این عمل غیر قانونی میکنند. از همه بدتر و حالت بسیار وحشتناک در عملیات کار با فاکتورهای صوری، دخل و تصرف حسابداران در این میان است. ظاهراً ماده 274 و 276 خیلی جدی گرفته نمیشود و شاید موقعی که مانند صدور برگه های مطالبه مالیات بر ارزش افزوده کارفرمایان را شوکه کرد، این بار حسابداران در معرض یک بدنامی بدتر قرار بگیرند.
سامانه ماده 169 گزارشات فصلی مکرر اگر چه سامانه محاسبه ای نیست و صرفا یک نرم افزار درج گزارشات است ولی مطمئن باشید یک کانال کنترلی و بسیار حساس است که به نوعی تعیین کننده وضعیت مالیاتی مجموعه ها میشود.
با این حال سازمان امور مالیاتی کشور به راحتی توانایی تشخیص فاکتور های صوری را دارد.
فاکتور صوری یا سوری کدام درست است؟ صوری به معنی ظاهری بوده و کلمه درست است.
روش های تشخیص فاکتور های صوری از سمت سازمان امور مالیاتی کشور به شرح زیر است:
بررسی شناسه ملی خریدار و فروشنده و تطبیق نوع کالا و خدمات با فعالیت دو طرف معامله
کنترل تناسب بین کالا و خدمات ارائه شده در فاکتور با فعالیت صادر کننده فاکتور
کنترل گواهی ارزش افزوده
تشخیص فاکتور صوری با بررسی و کنترل فروشندگان کالا و خدمات
بررسی مستندات پرداخت های انجام شده مثل چک های بانکی، فیش های واریزی و دیگر اسناد مالی
بررسی و کنترل اسناد حمل بار همچون بیجک ها و بارنامه ها.
نحوه صدور فاکتور رسمی
در صدور فاکتور فروش رسمی، تمامی واحد های تجاری مشمول نظام مالیات بر ارزش افزوده هستند که در نهایت باید فاکتور رسمی فروش، غیر رسمی، فاکتور فروشگاه و… را صادر و چاپ کنند. در ماده 19 قانون موقت مالیات بر ارزش افزوده (این ماده قانونی با ماده 13 قانون دائم ارزش افزوده منطبق است) مشخصات صورتحساب مورد تایید آمده است.
صادر کردن فاکتور رسمی به بزرگی و کوچکی واحد تجاری مربوط نبوده و هر خریداری قادر است در مقابل وجوهی که پرداخت کرده درخواست صدور فاکتور رسمی کند و اگر فروشنده از صادر کردن فاکتور رسمی امتناع کند مشمول جرایم مربوطه خواهد شد. این موضوع با مشکلات و مسائل مرتبط با صدور فاکتور معتبر است. با توجه به بخشنامه های مالیاتی در رابطه با استفاده از دستگاه صندوق مکانیزه فروشگاهی، هم اکنون خیلی از صورت حسابهای صادره قابلیت یک صورتحساب قانونی را دارد.
البته نداشتن فاکتور رسمی دلیل قابل توجیهی برای نپذیرفتن هزینه نیست و ملاک پذیرفتن از طرف ممیزین مالیاتی مفاد مواد ۱۴۷ و ۱۴۸ ق.م.م است.