اخذ مالیات از ورزشکاران قانونی است؟
درآمد نقدی و یا غیر نقدی که شخص حقیقی یا حقوقی به صورت بلاعوض و یا از طریق معاملات یا جایزه یا تحصیل میکند، مشمول مالیات اتفاقی میشود.
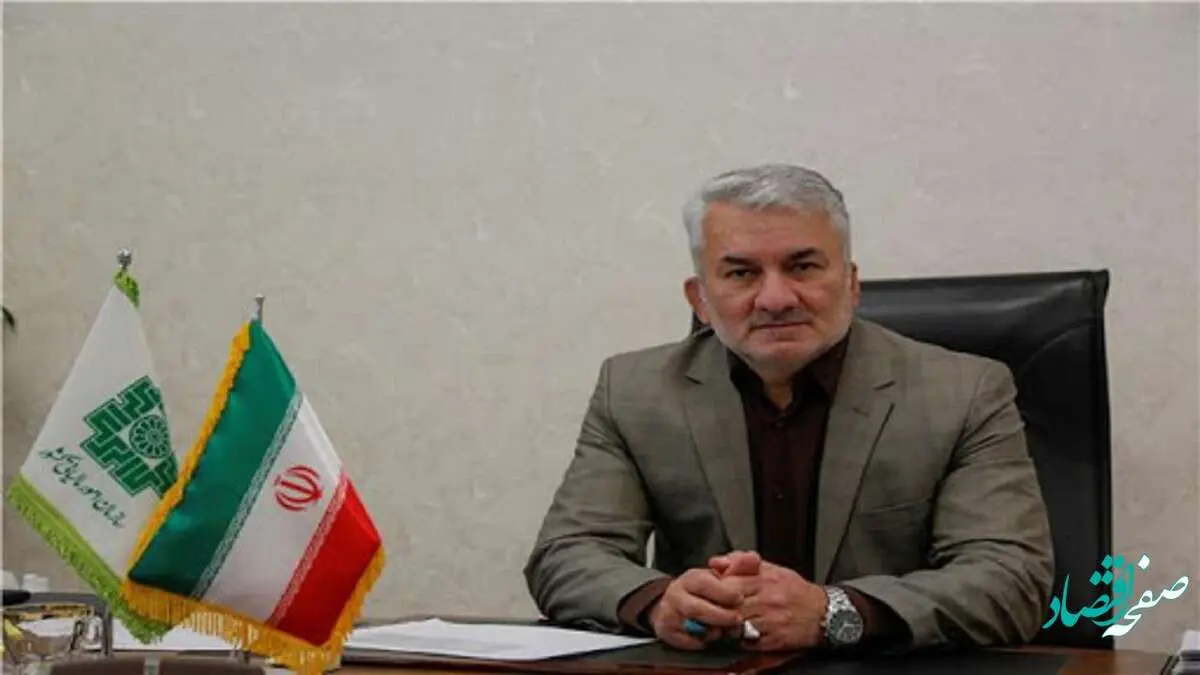
صفحه اقتصاد - دراین گزارش ازپایگاه خبری صفحه اقتصاد ، علیزاده گفت :درآمد نقدی و یا غیر نقدی که شخص حقیقی یا حقوقی به صورت بلاعوض و یا از طریق معاملات یا جایزه یا تحصیل میکند، مشمول مالیات اتفاقی میشود. در ادامه خواهیم داشت ! باماهمراه باشید…
به گزارش صفحه اقتصاد ، محمود علیزاده معاون حقوقی سازمان مالیاتی در گفت و گو با باشگاه خبرنگاران جوان، گفت: برساس ماده ۱۱۹ قانون مالیاتهای مستقیم اصلاحی مصوب ۳۱/۴/۱۳۹۴، درآمد نقدی و یا غیر نقدی که شخص حقیقی یا حقوقی به صورت بلاعوض و یا از طریق جایزه یا هر عنوان دیگری از این قبیل تحصیل میکند، مشمول " مالیات اتفاقی " به نرخ مقرر در ماده (۱۳۱) این قانون خواهد بود. موارد عدم شمول مالیات بر درآمد اتفاقی در ماده ۱۲۷ قانون مالیاتهای مستقیم تصریح شده است.
او افزود: با توجه به اینکه پاداش مذکور دارای شرایط شمول فصل مالیات بر درآمد اتفاقی بوده و از مصادیق ماده ۱۲۷ یاد شده نیست، بنابراین وصول مالیات در این خصوص بلا اشکال است.
علیزاده گفت: در هر صورت، با توجه به اینکه به موجب ماده ۱۷۰ قانون مالیاتهای مستقیم مرجع رسیدگی به هرگونه اختلاف که در تشخیص مالیاتهای موضوع این قانون بین اداره امور مالیاتی و مؤدی ایجاد شود هیأت حل اختلاف مالیاتی است. موضوعات مذکور با ارائه اسناد و مدارک در هیأت یاد شده و مراجع دادرسی مالیاتی بعدی قابل طرح خواهد بود.
لازم به ذکر است که چندی پیش علیرضا دبیر رئیس فدراسیون کشتی، نسبت به مالیات مدال آوران گلایه مند شده و بیان کرده بود که جایزه ورزشکار را وزارت ورزش پرداخت و ما به قهرمان می دهیم، سپس مالیات آن بدهی فدراسیون می شود.
منبع : باشگاه خبرنگران جوان