خبر خوش مالیاتی برای کارمندان؛ احتمال بازگشت مالیات کسرشده از حقوق!
با صدور رأی دیوان عدالت اداری و اعلام ضوابط جدید مالیاتی، وضعیت مالیات حق اولاد، عائلهمندی و برخی مزایای رفاهی کارکنان تغییر کرد.
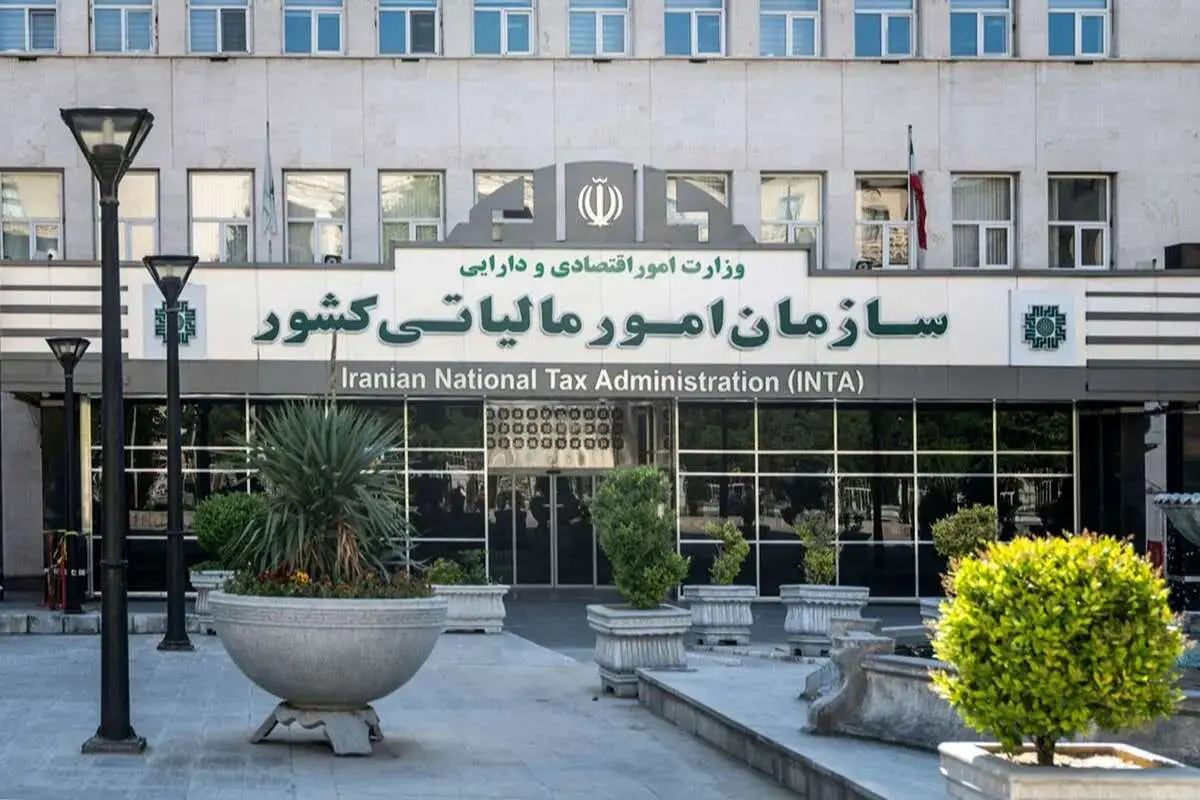
صفحه اقتصاد - بر اساس بخشنامه جدید سبحانیان رئیس کل سازمان امور مالیاتی، مزایای رفاهی و انگیزشی کارکنان از جمله کمکهزینه مسکن، عائلهمندی، حق اولاد و کمکهزینه اقلام مصرفی خانوار، در حدود متعارف و مطابق ضوابط اعلامشده برای بخش خصوصی و دولتی، از مالیات معاف اعلام شده است.
مطابق بخشنامه جدید سازمان امور مالیاتی، مزایای رفاهی و انگیزشی کارکنان در چارچوب ضوابط تعیینشده، مشمول معافیت مالیاتی هستند. این موضوع شامل کمکهزینه مسکن، حق عائلهمندی، حق اولاد و کمکهزینه اقلام مصرفی خانوار میشود؛ مزایایی که در پرداختهای مرتبط با حقوق و دستمزد کارکنان پیشبینی میشوند.
همچنین پاداش افزایش تولید موضوع ماده 47 قانون کار نیز در چارچوب ضوابط مربوط، از معافیت مالیاتی برخوردار میشود.
یکی از موضوعات مهم در این زمینه، تعیین تکلیف مالیاتهایی است که پیشتر از برخی مزایای رفاهی و انگیزشی کارکنان کسر شده است. در این میان، موضوع ابطال بخشنامههای مالیاتی مرتبط با حق عائلهمندی و حق اولاد و احتمال پیگیری استرداد مبالغ کسرشده، مورد توجه قرار گرفته است.
بر اساس اطلاعات مطرحشده در این گزارش، به لغو مصداق 11.7 درصدی و احتمال پیگیری استرداد مالیاتهای اضافی کسرشده از سال 1366 به بعد نیز اشاره شده است؛ موضوعی که برای تعیین دامنه شمول، دوره زمانی و نحوه بازپرداخت، نیازمند بررسی مستندات رسمی و مقررات مربوط است.
در همین زمینه، هیئت عمومی دیوان عدالت اداری نیز در دادنامه شماره 140531390000876546 مورخ 9 تیر 1405، بخشنامه سازمان امور مالیاتی درباره شمول مالیات بر کمکهزینه عائلهمندی و اولاد در سال 1403 را از تاریخ تصویب ابطال کرده است. بر این اساس، افرادی که در سال 1403 بابت این دو عنوان مالیات پرداخت کردهاند، میتوانند با استناد به رأی دیوان برای اعتراض و درخواست استرداد مبالغ اقدام کنند.
با این حال، تسری امکان استرداد مالیات به سالهای پیش از 1403، از جمله از سال 1366، نیازمند بررسی مستندات و احراز مبنای قانونی مربوط است و نمیتوان بدون وجود مستند قانونی روشن، آن را حکمی قطعی و قابل تعمیم به تمام سالهای گذشته دانست.