رهن کامل در بازار اجاره تهران سهم بیشتری گرفت؛ تغییر الگوی تأمین هزینه مسکن
افزایش سهم فایلهای رهن کامل از ۲۵ درصد در میانه تابستان به حدود ۳۳ درصد در پاییز، در کنار رسیدن سهم پولپیش به ۶۵ درصد، از پررنگتر شدن نقش نقدینگی در بازار اجاره تهران حکایت دارد؛ تغییری که لزوماً به معنای کاهش هزینه مسکن نیست و میتواند دسترسی مستأجران کمپسانداز به خانه را دشوارتر کند.
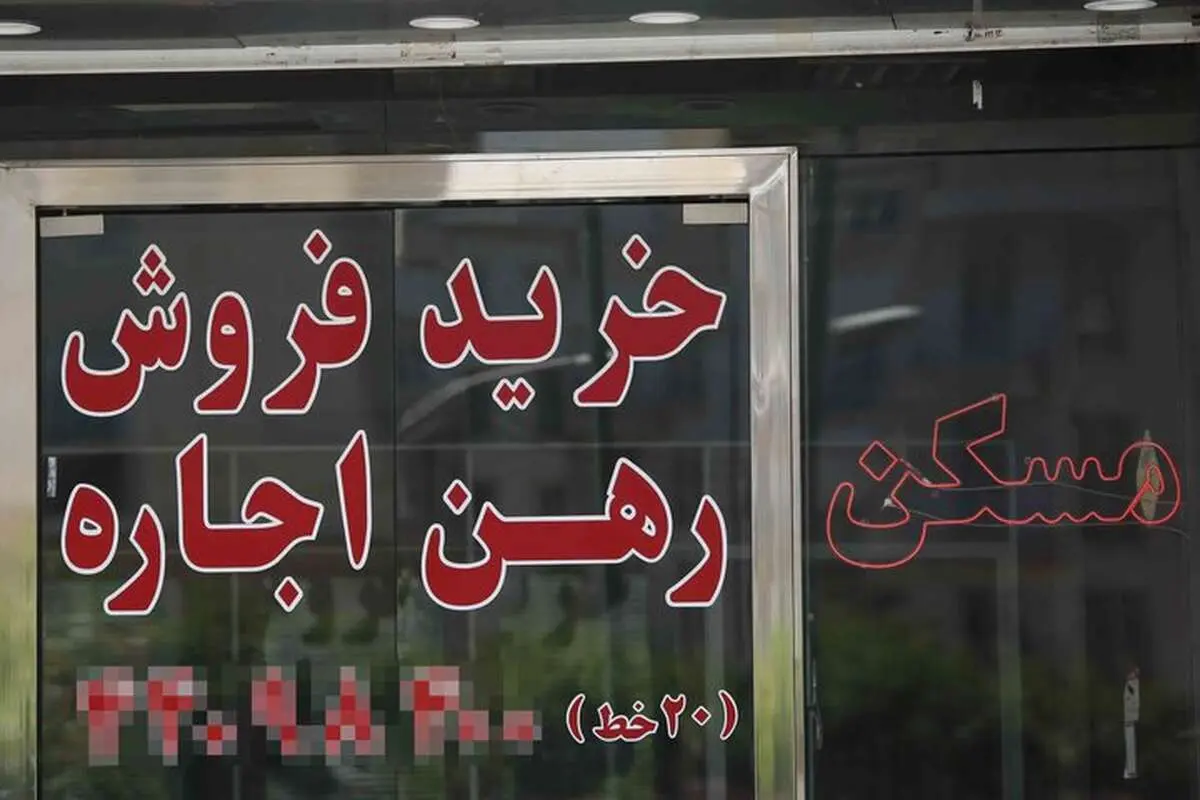
صفحه اقتصاد - بازار اجاره مسکن تهران در پاییز نشانههایی از تغییر در شیوه تأمین هزینه سکونت بروز داده است؛ تغییری که نه صرفاً در میزان اجارهبها، بلکه در نحوه تقسیم پرداختها میان ابتدای قرارداد و ماههای بعد خود را نشان میدهد. بررسی ترکیب فایلهای عرضهشده حاکی از آن است که تمایل به دریافت ودیعه بیشتر و حذف اجاره ماهانه افزایش یافته و نقدینگی اولیه، بیش از گذشته در تعیین شرایط قرارداد نقش پیدا کرده است.
بر اساس اطلاعات منتشرشده از فایلهای اجارهای تهران، سهم موجرانی که واحدهای خود را بهصورت رهن کامل عرضه میکنند، از حدود ۲۵ درصد در میانه تابستان به نزدیک ۳۳ درصد در پاییز رسیده است. به این ترتیب، تقریباً یکسوم فایلهای موجود در این مقطع به قراردادهایی اختصاص دارد که در آنها مستأجر بهجای پرداخت اجاره ماهانه، مبلغ توافقشدهای را بهعنوان ودیعه در اختیار مالک قرار میدهد.
این تغییر در نگاه نخست ممکن است به معنای کاهش فشار پرداخت ماهانه بر مستأجران به نظر برسد، اما واقعیت بازار اجاره پیچیدهتر از آن است که بتوان تنها بر اساس نوع قرارداد درباره هزینه سکونت قضاوت کرد. در الگوی رهن کامل، پرداختهای مستمر ماهانه حذف میشود، اما مستأجر باید در ابتدای قرارداد منابع مالی بیشتری فراهم کند. در مقابل، قراردادهای دارای اجاره ماهانه، بخشی از هزینه سکونت را به طول دوره قرارداد منتقل میکنند و امکان ورود به خانه با ودیعه کمتر را، دستکم در برخی موارد، فراهم میآورند.
پولپیش در مرکز معادلات بازار اجاره
نشانه دیگر این تغییر، افزایش سهم پولپیش در ترکیب مالی فایلهای اجارهای تهران است. طبق دادههای منتشرشده، این سهم در پاییز به حدود ۶۵ درصد رسیده؛ سطحی که در گزارشهای مورد استناد، از آن بهعنوان بالاترین میزان در سالهای اخیر یاد شده است.
البته سهم پولپیش در ساختار مالی قراردادها با نسبت فایلهای رهن کامل یکسان نیست. شاخص نخست، وزن ودیعه را در ترکیب مبالغ قراردادهای اجاره نشان میدهد؛ درحالیکه شاخص دوم به سهم فایلهایی مربوط است که در آنها اجاره ماهانه دریافت نمیشود. کنار هم قرار گرفتن این دو شاخص، تصویری از افزایش اهمیت پرداخت اولیه در بازار اجاره ارائه میکند، اما بهتنهایی برای تعیین علت این تغییر یا ارزیابی هزینه واقعی سکونت کافی نیست.
در چنین شرایطی، تصمیم موجر برای انتخاب رهن کامل یا قرارداد ترکیبی میتواند تحت تأثیر مجموعهای از ملاحظات مالی و اقتصادی قرار گیرد. دسترسی به نقدینگی، انتظارات نسبت به آینده اقتصاد، نیازهای مالی کوتاهمدت و ارزیابی فرصتهای سرمایهگذاری از جمله عواملی هستند که ممکن است در این انتخاب نقش داشته باشند.
چرا موجران به دریافت ودیعه بیشتر تمایل پیدا میکنند؟
یکی از عوامل احتمالی، مقایسه بازدهی و کارکرد گزینههای مختلف مالی است. مالکی که میان دریافت اجاره ماهانه و در اختیار داشتن مبلغی بزرگتر در ابتدای قرارداد تصمیم میگیرد، ممکن است امکان استفاده از منابع نقدی را در سایر بازارهای دارایی نیز در نظر بگیرد. بااینحال، بدون دادههای مستقیم درباره تصمیمهای مالی موجران، نمیتوان افزایش سهم رهن کامل را بهطور قطعی به تحولات بازارهای سرمایهگذاری نسبت داد.
عامل دیگر، ابهام درباره چشمانداز اقتصادی و تداوم نگرانیهای ناشی از جنگ است. در فضای نامطمئن، برخی خانوارها و مالکان ممکن است در مدیریت منابع مالی و تنظیم تعهدات آینده خود محتاطتر عمل کنند. این شرایط میتواند بر ترجیح دریافت نقدینگی در ابتدای قرارداد اثر بگذارد، اما اثبات رابطه مستقیم میان نااطمینانیهای سیاسی و افزایش رهن کامل، به بررسیهای آماری و اطلاعات دقیقتر نیاز دارد.
نیازهای مالی شخصی مالکان نیز میتواند در شکل قرارداد مؤثر باشد. صاحبخانهای که برای خرید دارایی دیگر، تسویه بدهی یا تأمین هزینهای مشخص به مبلغی قابلتوجه نیاز دارد، ممکن است دریافت ودیعه بیشتر را به درآمد ماهانه ترجیح دهد. با این حال، نوع قرارداد بهتنهایی نشان نمیدهد که هر مالک با چه انگیزهای تصمیم گرفته است.
در سوی دیگر بازار، توان مالی مستأجران تعیین میکند که این الگو تا چه اندازه قابلیت اجرا دارد. میزان پسانداز، امکان تأمین منابع نقدی و توان پرداخت اجاره ماهانه، همگی در انتخاب میان ودیعه بیشتر و پرداخت مستمر نقش دارند. بنابراین، افزایش تعداد فایلهای رهن کامل الزاماً به معنای افزایش قدرت انتخاب همه مستأجران نیست؛ زیرا دسترسی به چنین قراردادهایی بیش از هر چیز به توان تأمین مبلغ اولیه وابسته است.
فشار جدید بر مستأجران فاقد پسانداز کافی
پیامد مهم تغییر ترکیب قراردادهای اجاره را باید در تفاوت میان درآمد جاری و نقدینگی خانوارها جستوجو کرد. برای خانواری که درآمد ماهانه محدودی دارد اما پسانداز قابلتوجهی در اختیارش نیست، افزایش سهم فایلهای دارای ودیعه بالا میتواند به محدودتر شدن گزینههای قابل دسترس منجر شود. چنین خانواری ممکن است توان پرداخت اجاره ماهانه را داشته باشد، اما از تأمین مبلغ اولیه موردنیاز برای ورود به خانه ناتوان بماند.
در مقابل، خانوارهایی که نقدینگی بیشتری در اختیار دارند، ممکن است از حذف پرداخت ماهانه استقبال کنند؛ بهویژه اگر بخواهند تعهدات جاری خود را کاهش دهند یا هزینههای ماهانهشان را قابل پیشبینیتر کنند. با این حال، مطلوب بودن رهن کامل برای هر مستأجر به شرایط قرارداد، میزان ودیعه و هزینه فرصت استفاده از منابع مالی او بستگی دارد.
از این منظر، افزایش سهم پولپیش را نمیتوان بهخودیخود نشانه ارزانتر شدن اجاره مسکن دانست. ارزیابی هزینه واقعی سکونت مستلزم بررسی همزمان مبلغ ودیعه، میزان اجاره ماهانه، مدت قرارداد و نرخ تبدیل رهن به اجاره است. همچنین فایلهای عرضهشده در بازار، لزوماً بازتاب کاملی از قراردادهای نهایی و معاملات انجامشده نیستند؛ ازاینرو، تعمیم این ارقام به کل بازار اجاره باید با احتیاط صورت گیرد.
تغییر در شیوه پرداخت، نه لزوماً کاهش هزینه مسکن
مجموع ارقام منتشرشده از بازار اجاره تهران نشان میدهد که سهم فایلهای رهن کامل از حدود یکچهارم در میانه تابستان به نزدیک یکسوم در پاییز افزایش یافته و سهم پولپیش در ترکیب مالی قراردادها نیز به حدود ۶۵ درصد رسیده است. این ارقام بیش از آنکه بهتنهایی از کاهش یا افزایش هزینه نهایی اجاره حکایت کنند، تغییر در زمانبندی پرداخت و اهمیت بیشتر نقدینگی اولیه را نشان میدهند.
در نتیجه، برای تحلیل دقیقتر وضعیت بازار اجاره، توجه به میانگین مبالغ ودیعه و اجاره ماهانه، روند قراردادهای نهایی و نسبت هزینه مسکن به درآمد خانوارها ضروری است. تا زمانی که این متغیرها در کنار یکدیگر بررسی نشوند، نمیتوان مشخص کرد تغییر الگوی قراردادها چه اثری بر هزینه واقعی سکونت گذاشته است.
آنچه فعلاً از ترکیب فایلهای پاییزی برمیآید، پررنگتر شدن نقش پول نقد در آغاز قرارداد است؛ روندی که ممکن است برای بخشی از موجران مطلوب باشد، اما برای مستأجران فاقد پسانداز کافی، مانعی جدی در مسیر دسترسی به مسکن ایجاد کند.