صفحه اقتصاد بررسی کرد:
راهنمای کامل دریافت خسارت بیمه آتش سوزی و نحوه ارزیابی آن
با خاموش شدن شعلههای آتش خسارت ناشی از آتشسوزی به پایان نمیرسد! برای قربانیانی که در آتشسوزی گرفتار شده یا تحت تأثیر آن قرار گرفتهاند، بیمه آتش سوزی
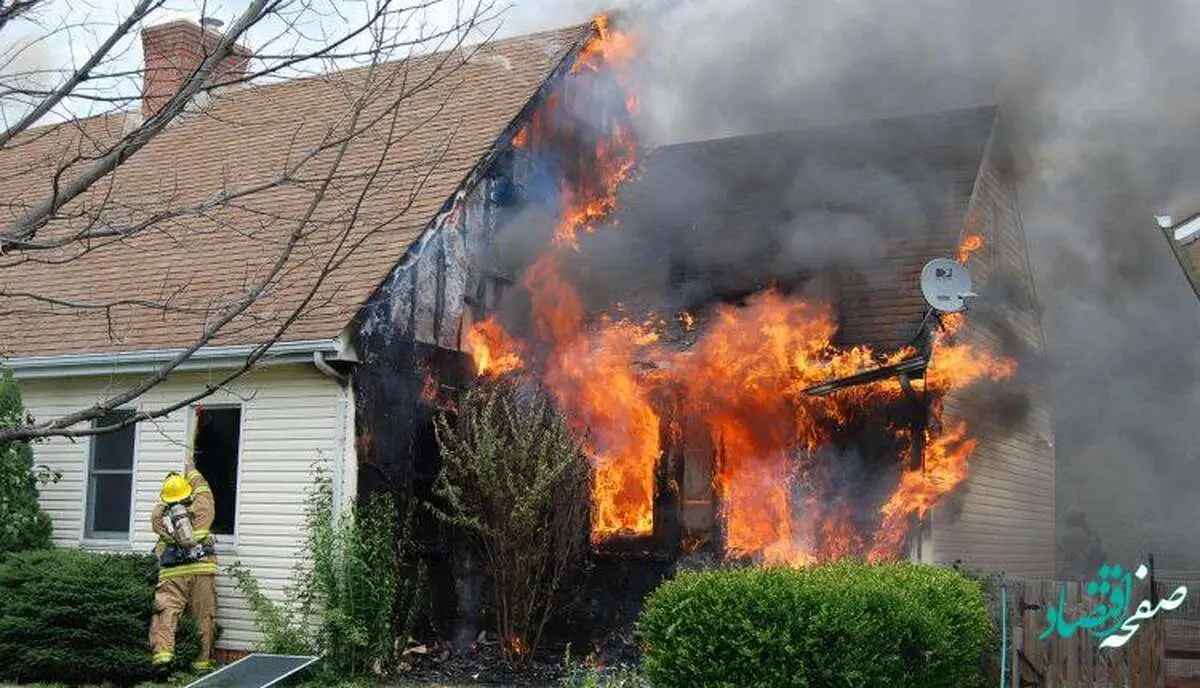
صفحه اقتصاد - با خاموش شدن شعلههای آتش خسارت ناشی از آتشسوزی به پایان نمیرسد! برای قربانیانی که در آتشسوزی گرفتار شده یا تحت تأثیر آن قرار گرفتهاند، چه در خانه و چه در محل کار، این تجربه میتواند بسیار ترسناک باشد.هنگام برخورد با خسارات ناشی از آتش سوزی، خانوادهها اغلب میبینند که داراییهای گرانبها و سقف بالای سرشان خراب شده است. آنها در جستجوی مکانی امن برای پناه دادن بقایای این حادثه برمیآیند. اما برای جبران هزینهها چطور؟ مسئولیت این وضع اسف بار را چه کسی به دوش میکشد؟ با ارزیابی خسارت بیمه آتش سوزی ، میتوانید بخشی از این خسارات را محاسبه و نسبت به جبران آنها با بیمه اقدام کنید. راه و روش این کار را ما در این مقاله نشان میدهیم. با ما همراه باشید.
ابتدا بهتر است کمی در رابطه با آتش سوزی، خطرات آن به محیط زیست و انسان همچنین بیمه آتش سوزی بدانید:
آتش سوزی چیست؟
آتش سوزی بخشی از پدیدههای طبیعی است. این پدیده نقش اساسی را در شکل دادن به اکوسیستمها ایفا میکند. اما آتش سوزی میتواند کشنده باشد: حریق خانهها، زیستگاه حیات وحش و چوب را از بین ببرد و هوا را با انتشار مضر برای سلامتی انسان آلوده میکند. آتش سوزی همچنین دی اکسید کربن، گاز اصلی گلخانه را در جو آزاد میکند.
آتش سوزیای که کنترل نشود میتواند همه چیز را در مسیر خود ویران کند، کیلومترها گسترش یابد، از رودخانهها و جادهها عبور کند. هر ساله بین ۶۰،۰۰۰ تا ۸۰،۰۰۰ آتش سوزی در جنگل ها اتفاق میافتد که بین ۳ تا ۱۰ میلیون هکتار از بین میرود؛ در حالی که آتش سوزی جنگل ها تأثیرات مختلفی بر محیط زیست دارند، بسته به اندازه و تعداد آنها، علل آن نیز متنوع است.
خطرات انسانی آتش سوزی
دنیای مدرن از کاربردهای سنتی آتش دور شده و کاملاً به گرمای الکتریکی روی آورده است. با وجود این پیشرفت، آتش سوزی در جامعه امروز امری عادی است و اشتباهات ظاهراً جزئی میتواند صدمات زیادی به دیگران وارد کند. مقابله با جراحات ناشی از سوختگی معمولاً از نظر جسمی و مالی برای قربانی حریق یک روند دردناک است. علت اصلی آتش سوزی صرفاً سهل انگاری انسان است، زیرا موقعیتهای خطرناکی وجود دارند که اغلب مورد غفلت واقع میشود.
اشتباهات رایجی که باعث آتش سوزی میشود
سوختگی در اثر آتشسوزی میتواند باعث آسیب شدید سلولهای پوستی شود. حتی سوختگیهای درجه یک برای قربانی آسیب دیده ناتوان کننده است. آتش سوزیها اغلب زیرساخت ها را از بین میبرند و عواقب آن میتواند به دلیل آن پیچیده شود. برخی از علل آتشسوزی شامل موارد زیر هستند:
- خرابی های برق / لوازم قدیمی
- سو استفاده از سیم های برق
- زباله های قابل احتراق ساخته شده
- سیگار کشیدن و…
آتش سوزی خطر قابل توجهی برای مشاغل ایجاد میکند. این امر میتواند کارمندان یا بازدیدکنندگان را بکشد یا آسیب جدی برساند. همچنین میتواند به ساختمانها، تجهیزات یا موجودیات صدمه بزند یا آنها را از بین ببرد..
ترمیم خسارت آتش سوزی چیست؟
۲۴ تا ۴۸ ساعت اول پس از آسیب آتشسوزی به عنوان "ساعتهای طلایی" بهبودی شناخته میشوند. یک واکنش اضطراری موثر میتواند به سرعت بازیابی هرچه بیشتر اموال را تضمین کند. دوده اسیدی و آسیب دود که اغلب در آتش سوزی ایجاد میشود، زوال و خوردگی اجزای ساختمان و داراییهای حیاتی را تسریع میکند. هر اقدامی در این ساعات بسیار موثر واقع خواهد شد.
بیمه آتش سوزی چیست؟
اصطلاح بیمه آتش سوزی به نوعی بیمه تعلق میگیرد که خسارات ناشی از آتش سوزی را پوشش میدهد.
در حقیقت قرارداد بیمه آتش سوزی به صورت توافقی بین بیمهگذار و بیمهگر عقد میشود. براساس این بیمهنامه، بیمهگر وظیفه دارد در قبال دریافت حق بیمه خسارت وارد به مورد بیمه (اموال بیمه شده ) را در صورت وقوع خطرات آتش سوزی در حدود تعهدات خود (سرمایه مورد بیمه )و برای دوره زمانی معین جبران نماید.در این حالت، خسارت وارده قابل پرداخت به بیمهگذار و یاذینفع مندرج در بیمهنامه است.
راهنمای کامل بیمه آتش سوزی را در این جا بخوانید: صفر تا صد بیمه آتشسوزی
چرا بیمه آتش سوزی خریداری کنید؟
بیمه آتشسوزی به شما کمک میکند تا خساراتی که به ملکتان وارد شده پرداخت نمایید.
این پرداخت خسارت به ویژه برای صاحبان خانه بسیار مفید است؛ مخصوصا وقتی که هزینههای تعویض و بازسازی ملک در شرایط ناگوار که خانه شما سوخته و همه چیز از دست رفته، سر به فلک میزند.
شرایط بیمه آتش سوزی به شرح زیر است:
- شرایط عمومی بیمه آتش سوزی
- شرایط خصوصی بیمه آتش سوزی
در زیر به توضیح این شرایط میپردازیم:
شرایط عمومی بیمه آتش سوزی:
در حقیقت به مجموعه شرایطی که دربارهی مسائل عام و خاص قراداد در چارچوب قوانین برای تنظیم روابط بین بیمهگر و بیمهگذار حاکم باشد، شرایط عمومی بیمه آتش سوزی گفته میشود. این شرایط در شورای عالی بیمه به تصویب رسیده و به صورت چاپی در بیمهنامه آتش سوزی قید میشود.
شرایط خصوصی بیمه آتش سوزی
به شرایطی که در آن بیمهگر و بیمهگذار به توافق رسیده باشند و این توافق به صورت تایپ شده در بخش توضیحات بیمه آتش سوزی درج و به امضای بیمهگر برسد، شرایط خصوصی بیمهنامه گفته میشود. به عبارتی میتوان گفت: شرایط خصوصی بیمهنامه برشرایط عمومی بیمه نامه مقدم است.
ارزیابی خسارت آتش سوزی چگونه صورت میگیرد؟
بیشترین درخواستها در بیمه آتشسوزی به امر ارزیابی خسارت آتشسوزی مربوط است. ارزیابی بیمه آتشسوزی برای رسیدن به دو هدف انجام میشوند:
- تحقیق دربارهی بررسی علت حادثه ایجادشده
- برآورد و تعیین میزان خسارتی است که بیمهگذاران با توجه به شرایط بیمهنامه محق به دریافت آن میباشند.
علت حادثه: دلیل اصلی ارزیابی خسارت آتش سوزی
حادثه میتواند دلایل مختلفی داشته باشد مثلا بر اثر بلایای طبیعی مانند صاعقه، سیل، زلزله، طوفان، آتشفشان، طغیان آب رودخانه، آب باران و برف، به وقوع بپیوندد.
همچنین حوادثی از قبیل آتشسوزی، انفجار، عمدی میتواند حادثه ایجاد نماید.
آتشسوزی ناشی از اتصال برق، ته سیگار، اتصال دستگاه الکتریسیته ساکن و مولکولهای معلق در هوا مانند پنبه، الیاف نیز رخ میدهد.
به همین خاطر تعداد بسیار زیادی درخواست خسارت به مراکز بیمه ارسال میشود. در این درخواستها تشریح گزارش و برآورد خسارت توسط کارشناس یا همان ارزیابی خسارت بیمه آتش سوزی بسیار قابلتوجه و پراهمیت میباشد.
مواردی که در فرم ارزیابی خسارت بیمه آتشسوزی لازم است:
ذکر اطلاعات زیر در فرم درخواست خسارت آتشسوزی الزامی است:
- شرح مورد بیمه
- بررسی علت وقوع حادثه توسط کارشناس ارزیاب خسارت آتشسوزی
- وضعیت موجود در زمان بازدید توسط ارزیاب خسارت
- روشهای برآورد خسارت توسط ارزیاب خسارت
- برآورد میزان خسارت توسط ارزیاب خسارت
- اعلام ارزش قبل از حادثه
- شرح مورد بیمه و توضیح مختصر در مورد لوازم، اموال، ساختمان و تأسیسات بیمهشده
- شرح نحوه، استقرار اموال و در صورت لزوم کروکی محل حادثه
- درج تاریخ، چگونگی و علت حادثه توسط ارزیاب خسارت
- شرح مورد بیمه در زمان بازدید و اینکه مورد بیمه پس از حادثه در چه وضعیتی قرار دارد
- درج ارزش مورد بیمه در زمان بلافاصله قبل از حادثه
- شرح روش برآورد خسارت (قیمت روز، فهرست بهاء، برگ خرید، دفاتر و …)
- برآورد مبلغ خسارت شامل هزینه پاکسازی محل حادثه، هزینه تعمیر یا جایگزینی اموال، تأسیسات و ساختمانهای خسارتدیده
- در صورت وجود لوازم و اموال قابل بازیافت، ارزش اموال بازیافتی مشخص میشود
- تعیین درصد استهلاک اموال
- پیگیری بازیافت خسارت
وظایف بیمه گذار در ارزیابی خسارت بیمه چیست؟
بیمه گذار در بررسی کارشناسی ارزیابی خسارت بیمه وظایف زیر را دارد:
- اعلام خسارت ظرف مدت ۵ روز پس از اطلاع
- ارائه اسناد و مدارک دفاتر مالی (اثبات میزان موجودی)
- ارائه صورت موردادعا
- تهیه عکس از مورد بیمه توسط کارشناس ارزیاب خسارت
وظایف بیمه گر در ارزیابی خسارت بیمه آتش سوزی
بیمه گر نیز در بررسیهای کارشناسی خسارت بیمه ناشی از آتش سوزی وظایف زیر را دارد:
- اعزام کارشناس
- تهیه گزارش و تنظیم صورت محاسبه خسارت (تعیین میزان خسارت)
- تطبیق با شرایط عمومی و خصوصی بیمهنامه
- استعلام حق بیمه
نحوه تشکیل پرونده ارزیابی خسارت بیمه آتشسوزی:
پرونده ارزیابی خسارت برای برخورداری از پوششهای بیمه آتشسوزی با طی مراحل زیر تشکیل میشود:
- اعلام کتبی بیمهگذار
- صورت ریز موردادعای بیمهگذار
- عکس از مواضع آسیبدیده استعلام حق بیمه
- گزارشها از مراجع ذیصلاح
- گزارش کارشناس ارزیاب خسارت
روشهای برآورد و ارزیابی خسارت بیمه آتش سوزی:
روشهای مختلفی برای بررسی و تعیین میزان خسارتها در بیمه آتشسوزی وجود دارد.
- روش مشاهده و شمارش
- روش وزنی
- روش حجمی
- روش تخمینی
- روش حسابرسی دفاتر و گردش مالی بیمهگذار
- روش تحقیقاتی از فروشندگان کالا به بیمهگذار
- روش توافقی و درصدی با بیمهگذار
- تلفیقی از روشهای فوقالذکر و…
کارشناس ارزیاب خسارت بیمه آتشسوزی باید موارد زیر را رعایت کند:
- کارشناس ارزیابی خسارت بیمه آتشسوزی از محل حادثه بازدید دقیق نماید.
- کانون حریق را شناسایی کند.
- لیست موردادعای بیمهگذار را مطالعه کند.
- کارشناس ارزیابی خسارت آتشسوزی اسناد و مدارک اخذ نماید.
- اقلام سوخته و نیمهسوخته طبقهبندی و تفکیک شود.
- برآورد میزان استهلاک
- برآورد میزان و ارزش بازیافت.
- تنظیم صورتجلسه با بیمهگذار
شاخصهای مهم در صحنه بررسی خسارت آتشسوزی
توجه به مولفه های زیر در هنگام ارزیابی خسارت توسط کارشناس بیمه آتش سوزی الزامی است:
- وسعت حریق در محل مورد بیمه،
- جهت پیشروی حریق (افقی- عمودی)،
- گسترش سریع و غیرعادی حریق،
- رنگ و دود و بو،
- باز بودن درب و پنجرهها،
- علائم حاکی از ورود غیرطبیعی افراد به محل،
- وجود کانونهای متعدد حریق،
- شرایط جوی و آب و هوایی زمان وقوع حادثه و…