

آلبرت بغزیان در گفتگو با "صفحه اقتصاد" بررسی کرد:
از وامهای کلان تا بنگاهداری؛ چالشهای جدی نظام بانکی ایران
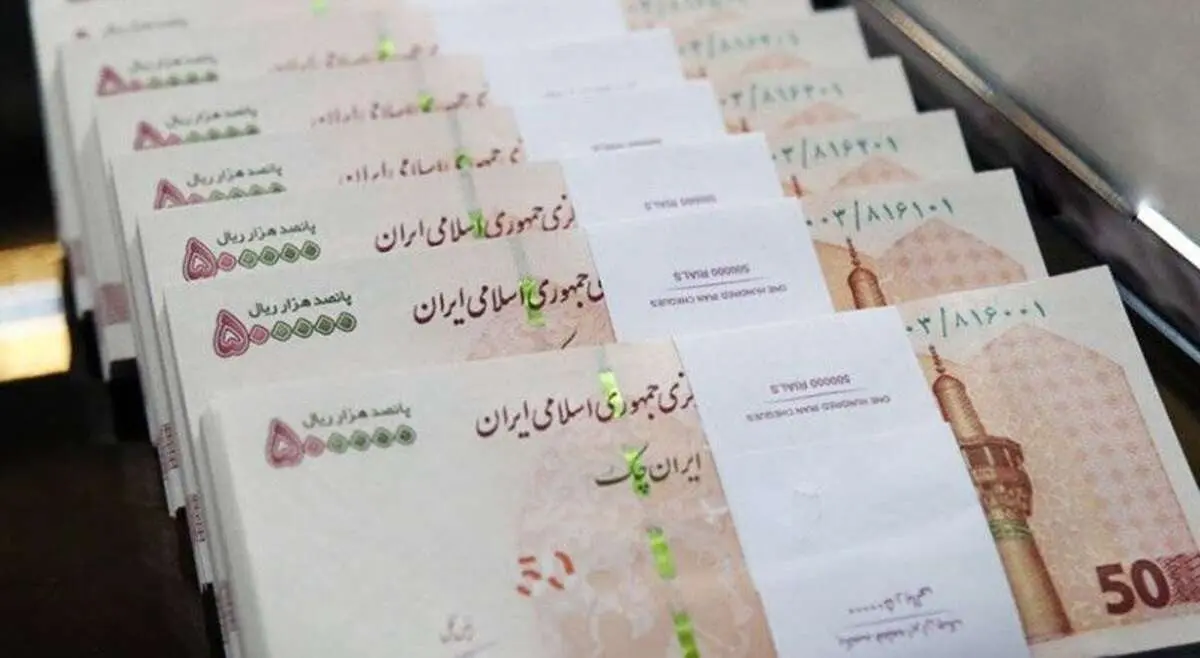
بانکها در اقتصاد ایران یکی از اصلیترین مسیرهای تامین مالی بنگاهها و فعالیتهای اقتصادی به شمار میروند؛ با این حال، انتقاد تولیدکنندگان از دشواری دریافت تسهیلات، هزینه بالای تامین مالی و عملکرد نظام بانکی همچنان ادامه دارد. در چنین شرایطی، این پرسش مطرح است که آیا بانکها توانستهاند نقش مورد انتظار خود را در حمایت از تولید و ایجاد ثبات اقتصادی ایفا کنند؟
صفحه اقتصاد - آلبرت بغزیان، اقتصاددان و استاد اقتصاد دانشگاه تهران، در گفتوگو با «صفحه اقتصاد» با انتقاد از عملکرد نظام بانکی معتقد است:
بانکها در انجام وظیفه اصلی خود، یعنی تامین مالی تولید و حمایت از فعالیتهای اقتصادی، موفق نبودهاند. ضعف نظارت، تسهیلات کلان و بازپرداختنشده، هزینه بالای منابع بانکی و ورود بانکها به فعالیتهای غیرمرتبط با وظایف اصلیشان را از جمله مشکلات این نظام میداند.
تولیدکنندگان از عملکرد بانکها رضایت ندارند
بغزیان با اشاره به اینکه تأمین مالی در اقتصاد ایران عمدتا از دو مسیر بانکی و بازار سرمایه انجام میشود، توضیح داد:
بازار سرمایه ایران عمق کافی ندارد و به همین دلیل، بخش عمده متقاضیان تامین مالی به سمت بانکها میروند. از طرف دیگر، با افزایش نقدینگی در اقتصاد، حجم قابل توجهی از منابع مالی در شبکه بانکی گردش میکند و بانکها ظرفیت بیشتری برای تأمین مالی در اختیار دارند.
او افزود:
تامین مالی از طریق بورس، انتشار اوراق و شرکتهای تامین سرمایه نیز برای برخی بنگاهها هزینهبر است و همین موضوع باعث میشود بانکها همچنان گزینه اصلی تامین منابع باشند.
با این حال، او عملکرد بانکها را در این زمینه قابل دفاع نداست و گفت:
همین که تولیدکننده از وضعیت تامین مالی مینالد، نشان میدهد بانکها در انجام وظیفهشان موفق نبودهاند.
بغزیان همچنین به موضوع تسهیلات کلان و بدهکاران بزرگ بانکی اشاره کرد و ضعف نظارت بر اعطای وامها را یکی از نشانههای ناکارآمدی نظام بانکی دانست و گفت:
وقتی تسهیلات بزرگی با امضاهای محدود به شرکت های بزرگ پرداخت میشود، اما بازپرداخت آن با مشکل مواجه میشود و در نهایت پرونده به بدهکاران بزرگ یا حتی ادغام بانکها میرسد، باید درباره کیفیت نظارت بر عملکرد مدیران بانکی پرسشهای جدی مطرح کرد.
هزینه بالای تسهیلات و فشار بر تولید
این استاد دانشگاه با اشاره به وضعیت بانکهای خصوصی و دولتی گفت:
برخی بانکهای خصوصی هزینه تأمین منابع خود را بالا میدانند و همین مسئله را مبنایی برای پرداخت تسهیلات با نرخهای بالاتر قرار میدهند. از سوی دیگر، بانکهای دولتی نیز باید با استفاده از منابع در اختیار و سپردهها، تسهیلات مورد نیاز بخشهای مختلف را تأمین کنند؛ منابعی که خود با هزینههایی همراه است.
بغزیان در همین زمینه نسبت به افزایش نرخ سود بانکی ابراز نگرانی کرد و گفت:
پیگیری افزایش نرخ سود از سوی وزارت اقتصاد و بانک مرکزی، در شرایطی که تولیدکنندگان با مشکل تامین مالی مواجهاند، میتواند فشار بیشتری به بخش تولید وارد کند.
او همچنین عملکرد نظام بانکی در زمینه بانکداری اسلامی را مورد انتقاد قرار داد و گفت:
صرف ایجاد شورای فقهی برای تایید سازوکارهای بانکی کافی نیست. در عمل، نظام بانکی همچنان بیش از آنکه بر مبنای مشارکت در بازدهی فعالیتهای اقتصادی عمل کند، بر پایه نرخ سود و بهره اداره میشود؛ درحالیکه انتظار میرفت بانکداری اسلامی رابطه مستقیمتری میان تامین مالی و عملکرد واقعی فعالیتهای اقتصادی ایجاد کند.
سیاستهای ارزی بانک مرکزی چقدر مؤثر بوده است؟
بخش دیگری از این گفتوگو به سیاستهای بانک مرکزی برای کنترل نوسانات بازار ارز اختصاص داشت.
بغزیان در ارزیابی اقداماتی مانند عرضه ارز به متقاضیان خرد، معتقد است:
این سیاستها نمیتوانند بهتنهایی نقش تعیینکنندهای در کنترل نرخ ارز داشته باشند.
او توضیح داد:
تقاضای خرد، از جمله خرید ارز توسط افراد برای مصارف محدود، سهم تعیینکنندهای در شکلگیری نرخ ارز ندارد. تقاضاهای بزرگتر، از جمله نیازهای ارزی واردکنندگان، خروج سرمایه و تقاضاهای مرتبط با فعالیتهای غیررسمی، اثر مهمتری بر بازار دارند.
بغزیان درباره عرضه ارز با سقف محدود نیز گفت:
چنین حجمی برای واردکننده یا سرمایهگذار بزرگ چندان قابل استفاده نیست و بیشتر میتواند پاسخگوی نیازهای محدود و موردی باشد. از این رو، نمیتوان انتظار داشت عرضه ارز در مقیاس خرد بهتنهایی بازار را به تعادل برساند.
او تأکید کرد:
برای ارزیابی موفقیت سیاستهای ارزی باید به روند نرخ ارز، میزان فاصله نرخهای مختلف و حجم واقعی معاملات توجه کرد؛ نه اینکه صرف اجرای یک طرح یا عرضه محدود ارز را نشانه کنترل بازار دانست.
سه اولویت برای اصلاح نظام بانکی
بغزیان در بخش پایانی گفتوگو، سه محور را برای اصلاح نظام بانکی ضروری دانست.
او تاکید کرد:
برای اصلاح نظام بانکی، نخست، انتخاب مدیران بانکی شایسته و تقویت نظارت بر عملکرد آنها واجب است. هیئتمدیره بانکها باید متناسب با وظایف و مسئولیتهایشان انتخاب شوند چراکه بخشی از مشکلات مربوط به تسهیلات کلان و مطالبات بازنگشته، به تصمیمات مدیریتی و ضعف نظارت بازمیگردد.
او ادامه داد:
در وهله دوم، بانکها باید از فعالیتهای غیرمرتبط و آزادسازی داراییهای ملکی خارج شوند. بانکها باید بهجای ورود به پروژههای ساختمانی، تجاریسازی و فعالیتهای مشابه، بر وظیفه اصلی خود یعنی واسطهگری مالی و تأمین منابع برای فعالیتهای اقتصادی تمرکز کنند. چرا بانکها بهجای تسویه بدهیها و مطالبات خود، وارد پروژههایی میشوند که منابع آنها را درگیر میکند؟
او در نهایت افزود:
در مرحله آخر، مدیریت بهتر فعالیت بانکها در بازار ارز و نظارت بر عملیات ارزی باید اعمال شود. منابع و فعالیتهای ارزی باید بهگونهای مدیریت شوند که از ایجاد فرصت برای کسب سودهای غیرمولد و نوسانگیری جلوگیری شود.
او همچنین بر ضرورت نظارت دولت بر روند قیمتها و بازگشت ارز تأکید کرد.
اصلاح بانکها از مسیر بازگشت به وظیفه اصلی
اظهارات بغزیان نشان میدهد مسئله نظام بانکی فقط به میزان تسهیلات پرداختی محدود نمیشود؛ بلکه کیفیت تخصیص منابع، هزینه تأمین مالی، نظارت بر مدیران، بازپرداخت تسهیلات و نحوه فعالیت بانکها نیز در این میان اهمیت دارد.
از نگاه او، تا زمانی که بانکها به وظیفه اصلی خود در تأمین مالی تولید بازنگردند و اصلاحات مدیریتی و نظارتی در این بخش انجام نشود، نمیتوان انتظار داشت شبکه بانکی نقش مؤثری در حمایت از فعالیتهای اقتصادی ایفا کند.